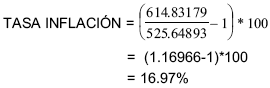<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1315-9984</journal-id>
<journal-title><![CDATA[Revista Venezolana de Gerencia]]></journal-title>
<abbrev-journal-title><![CDATA[Revista Venezolana de Gerencia]]></abbrev-journal-title>
<issn>1315-9984</issn>
<publisher>
<publisher-name><![CDATA[UNIVERSIDAD ZULIA]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1315-99842008000400004</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[La inflación como factor distorsionante de la información financiera]]></article-title>
<article-title xml:lang="en"><![CDATA[Inflation as a Distorting Factor in Financial Information]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[De La Hoz]]></surname>
<given-names><![CDATA[Betty]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Uzcátegui]]></surname>
<given-names><![CDATA[Sigilfredo]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Borges]]></surname>
<given-names><![CDATA[Jesús]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Velazco]]></surname>
<given-names><![CDATA[Angel]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad del Zulia Instituto de Investigaciones de la Facultad de Ciencias Económicas Sociales ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>Venezuela</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>12</month>
<year>2008</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>12</month>
<year>2008</year>
</pub-date>
<volume>13</volume>
<numero>44</numero>
<fpage>556</fpage>
<lpage>572</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://ve.scielo.org/scielo.php?script=sci_arttext&amp;pid=S1315-99842008000400004&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://ve.scielo.org/scielo.php?script=sci_abstract&amp;pid=S1315-99842008000400004&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://ve.scielo.org/scielo.php?script=sci_pdf&amp;pid=S1315-99842008000400004&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[El propósito de este trabajo es analizar la inflación como factor distorsionante de la información financiera. La investigación se centra en las técnicas de medición de la inflación y el inicio del proceso de actualización o reexpresión de los datos históricos arrojados por los estados financieros, así como también, su incidencia bajo un escenario en Venezuela para el año 2006. Se efectuó una revisión documental bibliográfica basada en los fundamentos teóricos y estadísticos de: Fernández (2002), Catacora (2000), Yanes (2006), Banco Central de Venezuela (2006), entre otros, sobre la inflación, su medición, cálculos e incidencia. Los resultados arrojaron cómo la unidad monetaria en Venezuela, ha perdido su capacidad adquisitiva producto del fenómeno inflacionario, el cual se refleja en la información financiera de las empresas. Se concluye que los estados financieros de una empresa, constituyen el medio principal para comunicar información acerca de su situación financiera y resultados de operación para la toma de decisiones, sin embargo, en economías inflacionarias los datos contables basados en costos históricos, presentan información distorsionada poco veraz, actual, relevante y precisa; por lo cual se recomienda actualizarla por efectos de la inflación.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[The purpose of this study is to analyze inflation as a factor that distorts financial information. The research centers on inflation-measuring techniques and the beginning of the process for updating or re-expressing historical data produced by the financial statements, as well as its incidence on the Venezuelan scene for the year 2006. A documentary, bibliographical review was made based on the theoretical and statistical fundamentals of: Fernández (2002), Catacora (2000), Yanes (2006), and the Central Bank of Venezuela (2006), among others, regarding inflation, its measurement, calculation and incidence. Results indicated how the monetary unit in Venezuela has lost its purchasing power as a product of the inflationary phenomenon, which is reflected in the financial information of the companies. Conclusions are that the financial statements of a company constitute the principal means for communicating information about its financial situation and operational results for making decisions; nevertheless, in inflationary economies, accounting date based on historic costs presents distorted information that is hardly truthful, up-to-date, relevant or precise. Therefore, it is recommended to update financial statements for inflationary effects.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Información financiera]]></kwd>
<kwd lng="es"><![CDATA[Capacidad adquisitiva]]></kwd>
<kwd lng="es"><![CDATA[Inflación]]></kwd>
<kwd lng="es"><![CDATA[Índice de precios al consumidor]]></kwd>
<kwd lng="es"><![CDATA[partidas monetarias y no monetarias]]></kwd>
<kwd lng="en"><![CDATA[Financial information]]></kwd>
<kwd lng="en"><![CDATA[purchasing power]]></kwd>
<kwd lng="en"><![CDATA[inflation]]></kwd>
<kwd lng="en"><![CDATA[consumer price index]]></kwd>
<kwd lng="en"><![CDATA[monetary and non-monetary items]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <BASEFONT SIZE="3">     <P ALIGN="center" style="line-height: 100%"> <B><font color="000000" face="Verdana" size="3">La inflación como factor distorsionante de la información financiera*</font></B> </P>      <P ALIGN="center" style="line-height: 100%"> <B><FONT COLOR="000000" size="2" face="Verdana"> De La Hoz, Betty** </FONT></B> </P>     <P ALIGN="center" style="line-height: 100%"> <B><FONT COLOR="000000" size="2" face="Verdana"> Uzcátegui, Sigilfredo*** </FONT></B> </P>     <P ALIGN="center" style="line-height: 100%"> <B><FONT COLOR="000000" size="2" face="Verdana"> Borges, Jesús**** </FONT></B> </P>     <P ALIGN="center" style="line-height: 100%"> <B><FONT COLOR="000000" size="2" face="Verdana"> Velazco, Angel***** </FONT></B> </P>     <p ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><font COLOR="000000">*</font> <font COLOR="000000">Este artículo es parte del proyecto de investigación: Variación del resultado histórico en el mejoramiento de la información financiera actualizada. Caso VENMACA adscrito al instituto de investigaciones de la Facultad de Ciencias Económicas y Sociales (FCES) de la Universidad del Zulia (LUZ). Financiado por el Consejo de Desarrollo Científico y Humanístico (CONDES).</font></font></p>     <p ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><font COLOR="000000">**</font> <font COLOR="000000">Contador Público. Magíster Scientiarum en Gerencia de Empresas, mención: Gerencia Financiera. Docente de la Universidad Rafael Urdaneta (URU), Asistente de Investigación del Instituto de Investigaciones de la facultad de Ciencias Económicas Sociales de la Universidad del Zulia. E-mail: <a href="mailto:betty.hoz@hotmail.com">betty.hoz@hotmail.com</a></font></font></p>     <p ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><font COLOR="000000">***</font> <font COLOR="000000">Contador Público. Magíster en Gerencia de Empresas, mención: Gerencia Financiera. Docente e investigador del Instituto de Investigaciones de la Facultad de Ciencias Económicas y Sociales de la Universidad del Zulia. E-mail: <a href="mailto:suzcategui@gmail.com">suzcategui@gmail.com</a></font></font></p>     <p ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><font COLOR="000000">****</font> <font COLOR="000000">Sociólogo. Magíster Scientiarum en Economía y Planificación del Desarrollo, mención: Planificación del Desarrollo. Docente jubilado e investigador del Instituto de Investigaciones de la facultad de Ciencias Económicas Sociales de la Universidad del Zulia. E-mail: <a href="mailto:danielborges53@hotmail.com">danielborges53@hotmail.com</a></font></font></p>     ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><font COLOR="000000">*****</font> <font COLOR="000000">Contador Público. Especialista en Gerencia Tributaria. Docente e investigador del Instituto de Investigaciones de la facultad de Ciencias Económicas Sociales de la Universidad del Zulia. E-mail: <a href="mailto:profangelvelazco@hotmail.com">profangelvelazco@hotmail.com</a></font></font></p>     <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> Resumen </FONT></B> </P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> El propósito de este trabajo es analizar la inflación como factor distorsionante  de la información financiera. La investigación se centra en las técnicas  de medición de la inflación y el inicio del proceso de actualización o  reexpresión de los datos históricos arrojados por los estados financieros,  así como también, su incidencia bajo un escenario en Venezuela para el  año 2006. Se efectuó una revisión documental bibliográfica basada en los  fundamentos teóricos y estadísticos de: Fernández (2002), Catacora (2000),  Yanes (2006), Banco Central de Venezuela (2006), entre otros, sobre la  inflación, su medición, cálculos e incidencia. Los resultados arrojaron  cómo la unidad monetaria en Venezuela, ha perdido su capacidad adquisitiva  producto del fenómeno inflacionario, el cual se refleja en la información  financiera de las empresas. Se concluye que los estados financieros de  una empresa, constituyen el medio principal para comunicar información  acerca de su situación financiera y resultados de operación para la toma  de decisiones, sin embargo, en economías inflacionarias los datos contables  basados en costos históricos, presentan información distorsionada poco  veraz, actual, relevante y precisa; por lo cual se recomienda actualizarla  por efectos de la inflación. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><font size="2"><B><FONT COLOR="000000" face="Verdana"> Palabras clave: </FONT></B><FONT COLOR="000000" face="Verdana"> Información financiera, Capacidad adquisitiva, Inflación, Índice de precios  al consumidor, partidas monetarias y no monetarias.</FONT></font></P>      <P ALIGN="center" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <b>Inflation as a Distorting Factor in Financial Information</b> </FONT></P>      <P ALIGN="justify" style="line-height: 100%"> <B><FONT COLOR="000000" size="2" face="Verdana"> Abstract </FONT></B> </P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> The purpose of this study is to analyze inflation as a factor that distorts  financial information. The research centers on inflation-measuring techniques  and the beginning of the process for updating or re-expressing historical  data produced by the financial statements, as well as its incidence on  the Venezuelan scene for the year 2006. A documentary, bibliographical  review was made based on the theoretical and statistical fundamentals of:  Fernández (2002), Catacora (2000), Yanes (2006), and the Central Bank of  Venezuela (2006), among others, regarding inflation, its measurement, calculation  and incidence. Results indicated how the monetary unit in Venezuela has  lost its purchasing power as a product of the inflationary phenomenon,  which is reflected in the financial information of the companies. Conclusions  are that the financial statements of a company constitute the principal  means for communicating information about its financial situation and operational  results for making decisions; nevertheless, in inflationary economies,  accounting date based on historic costs presents distorted information  that is hardly truthful, up-to-date, relevant or precise. Therefore, it  is recommended to update financial statements for inflationary effects. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><font size="2"> <B><FONT COLOR="000000" face="Verdana"> Key words:</FONT></B><font face="Verdana"> <FONT COLOR="000000"> Financial information, purchasing power, inflation, consumer price index,  monetary and non-monetary items.</FONT></font></font></P>      <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" face="Verdana" size="2">Recibido: 05-12-07 . Aceptado: 06-02-08</font></p>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 1. Introducción </FONT></B></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Los estados financieros, cuyo objetivo es suministrar a los usuarios información  acerca de la situación financiera (Balance General), el resultado de la  gestión económica (Estado de Resultados) y los cambios en la posición financiera  o en la inversión por parte de los dueños (Estado de Flujos del efectivo  o Cambios en las Cuentas del Patrimonio), son de gran utilidad para el  proceso de toma de decisiones de las empresas. Dicha información debe estar  preparada no solo para satisfacer las exigencias de la gerencia de la empresa,  propietarios, trabajadores, acreedores, potenciales inversionistas, entre  otros, en la toma de decisiones de índole económica, sino también la de  una gran variedad de usuarios. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Sin embargo, el proceso inflacionario que por años se ha desarrollado en  Venezuela, distorsiona la información presentada en los estados financieros  de las empresas y su interpretación, por ser éstos preparados sobre la  base de costos históricos; situación negativa para las empresas puesto  que la información financiera constituye el fundamento de la toma de decisiones. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Con la inflación no solamente se ha perdido el poder adquisitivo del bolívar,  sino la unidad de medición que mantuvo hasta la década de los ochenta,  periodo en el que se le reconocía como una de las monedas más fuertes,  no solo del continente americano, sino del mundo; y es precisamente allí  donde radica el problema, al no reconocérsele como un fenómeno netamente  monetario y financiero, el cual debe cuantificarse y registrarse. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La presencia del fenómeno económico de la inflación en Venezuela, obliga  a separar en los resultados mostrados como ingrediente nuevo que exige  la Contabilidad Reexpresada, los que provienen de la comercialización de  los productos o servicios que presta la empresa, de aquellos resultados  originados por el manejo o tratamiento de la gerencia sobre las partidas  monetarias, para que de esta manera cualquier usuario pueda distinguir  adecuadamente el efecto de la inflación en la información financiera. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Puesto que la inflación es un fenómeno económico que ha afectado a Venezuela  por más de veinte años, desaparecerla o al menos neutralizarla, es uno  de los objetivos básicos de los analistas económicos y preocupación constante  de todos los Gobiernos venezolanos. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En América la inflación es un fenómeno persistente, por ejemplo, según  Vera (1996), en el siglo pasado numerosos han sido los casos en los cuales  se han registrado procesos inflacionarios importantes, como los de Bolivia  (1984-1985) y Brasil (1989); y los índices inflacionarios de los últimos  años en países latinomericanos han ido en aumento. Tal es el caso de Venezuela,  país con el mayor índice inflacionario de Latinoamérica al presentar para  el año 2005 la mayor inflación de la región, con un 14.4% y mantener el  liderazgo también para el 2006, con 17%; le sigue Argentina con 9.8%; mientras  que con la inflación más baja de América Latina se presenta Perú con el  1.1% (Centro de Estudios Latinoamericanos: 2007). Para el cierre del 2007,  los especialistas pronostican el mismo escenario de liderazgo cerrando  Venezuela con un 20%. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por lo antes señalado, no existen indicios que permitan considerar que  la inflación desaparezca en el país, por lo menos a corto plazo. Aunque  sus efectos y magnitudes se reduzcan, siempre será un aspecto distorsionante  de la información financiera que suministran los Estados Financieros históricos,  cuando son utilizados para la toma de decisiones gerenciales. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Se abordará la investigación desde una óptica conceptual basada en la definición  de términos básicos asociados con la inflación, su medición, cálculo y  la comparabilidad de las cifras que componen los estados financieros, para  luego explicar los diferentes tipos de posiciones monetarias que se pueden  obtener en un periodo determinado así como los resultados monetarios del  ejercicio y su respectiva interpretación. Se cierra la investigación exponiendo  la interrelación que puede existir entre la ecuación fundamental de contabilidad  y la actualización de la información financiera por efectos de la inflación. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 2. Definición de Inflación </FONT></B></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Fernández (2002) define la Inflación como un fenómeno de alza pronunciada,  continua, generalizada y desordenada de los precios de bienes y servicios  que trae como consecuencia una pérdida sensible del poder adquisitivo de  la unidad monetaria del país. Destaca que solamente el cambio en los niveles  generales de precios debe ser tomado como inflación, y no el cambio producido  a nivel específico de un bien o servicio. Según Fernández (2002), la inflación  puede ser considerada como una enfermedad de la economía cuya causa principal  es la existencia de mucho circulante en poder del público y poca producción  de bienes y servicios. Esta situación hace que cumpliendo con la teoría  de la oferta la demanda se produzca un alza de precios al existir mayor  demanda que oferta. </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por su parte, Catacora (2000), explica que la inflación es el incremento  porcentual de los precios de una cesta de bienes y servicios representativa  de una economía, entre dos períodos determinados. Es un fenómeno económico  que genera diversas consecuencias, como la pérdida del poder adquisitivo  de la moneda o del signo monetario representativo de una economía. En relación  con esta definición, Dornbusch, Fischer y Startz (2002), señalan que la  inflación es la tasa de variación de los precios durante un período determinado. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por otra parte, Redondo (1993) dice que la inflación es el deterioro del  poder adquisitivo de un signo monetario empleado como patrón de medida  en el intercambio de bienes o servicios, incrementando el valor monetario  de los mismos con lo cual disminuye el poder de compra de esa moneda. Agrega  que el fenómeno de la inflación no es nuevo, más bien la humanidad lo viene  soportando desde hace mucho tiempo, pero en especial desde que se inventó  la moneda como signo de cambio. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En este mismo orden de ideas, Vera (1996), indica que la inflación genera  costos para la sociedad, y que en sus fases iniciales crea cambios bruscos  en los precios relativos, deteriora los saldos reales, afecta la liquidez  de las unidades económicas, profundiza los problemas distributivos, beneficia  a los deudores monetarios y perjudica a los acreedores. Agrega además,  que la inflación alta es una fuente de desequilibrio de las finanzas públicas,  crea desconfianza en la moneda doméstica, desalienta la inversión productiva  y reduce el ritmo de acumulación de la economía. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> De acuerdo a lo planteado en los párrafos anteriores, se puede notar que  la inflación afecta directamente a todo aquello que tiene que ver con dinero  o con partidas circulantes, por lo que en un país con inflación como Venezuela,  se dificulta la comprensión y utilización de los informes financieros emitidos  por las empresas, debido a la distorsión que estos sufren. De allí que  la Declaración de Principios de Contabilidad Número 10 (DPC-10), indique  que los estados financieros expresados en cifras históricas y en términos  de unidades monetarias que se consideren constantes pueden tener validez  en una economía sin inflación, pero evidentemente cuando los precios aumentan  en forma general, los valores se distorsionan y los estados financieros  no proporcionan información adecuada para: </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La gestión empresarial. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La evaluación de proyectos. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La elaboración de presupuestos. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Las oportunidades de inversión. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>El pago de dividendos. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La evaluación de la tasa real de rentabilidad de las inversiones. </FONT>     ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" face="Verdana" size="2"><span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>El cálculo del valor económico agregado. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La determinación efectiva de la tasa de impuestos. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>La comparación de información con períodos distintos. </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La DPC-10 en su párrafo 34 dice que Venezuela sigue presentando altos niveles  de inflación que distorsionan la información financiera, que originarían  la descapitalización de las empresas por efecto de impuestos y dividendos,  y que harían inútil la información financiera presentada en cifras nominales. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En este sentido, según Catacora (2000), en economías inflacionarias la  contabilidad basada en costos históricos no permite que los estados financieros  cumplan con sus características básicas. El párrafo 18 de la Declaración  de Principios de Contabilidad número 0 (DPC-0), establece lo siguiente: </FONT></P>      <blockquote>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> “Los estados financieros forman parte del proceso de presentar información  financiera y constituyen el medio principal para comunicarla a las partes  que se encuentran fuera de la entidad. Estos estados normalmente incluyen  un balance general, un estado de resultados o de ganancias y pérdidas,  un estado de movimiento de las cuentas de patrimonio, un estado de flujo  de efectivo las notas a los estados financieros. El objetivo de los estados  financieros es suministrar información acerca de la situación financiera  de una entidad económica a una fecha determinada los resultados de sus  operaciones los movimientos de su efectivo por los períodos en esa fecha  entonces terminados”. </FONT></P>  </blockquote>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Este párrafo tomado de la DPC-0, establece claramente que los estados financieros  constituyen un medio importantísimo para comunicar información a usuarios  tanto internos como externos, por lo que es necesario que los datos reflejados  en dichos estados financieros reflejen su verdadero valor actual. Para  toda empresa que realice sus actividades en países con economías inflacionarias,  es fundamental identificar todas sus partidas monetarias de un período  específico y determinar si la inflación ha tenido en sus resultados de  operación un efecto positivo o negativo, después de aplicar una metodología  de actualización o ajuste de sus cifras aplicable en el país donde se realicen  las operaciones. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Un aumento generalizado de precios o, lo que es lo mismo, la pérdida del  poder adquisitivo de la moneda, significa que la unidad monetaria, es decir,  el bolívar, pierde estabilidad, no solo en cuanto a su capacidad adquisitiva  para determinados bienes y servicios que las empresas transforman, producen,  comercializan y registran, sino respecto a todo lo que el país produce  o importa. En otras palabras, la inflación anuló el concepto tradicional  que tenia el Bolívar de unidad monetaria estable. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Ahora bien, el problema no es solo ese, sino que cuando por definición  se refiere al aumento generalizado, se debe entender que el aumento en  los precios de los bienes y servicios es relativo, o sea, el aumento es  desigual entre los distintos bienes y servicios que intervienen en la economía,  por lo tanto, el efecto o impacto que produce es muy diferente de persona  a persona, de empresa a empresa, de sector a sector, y es por ello que  genera una transferencia de riqueza y en algunos de los casos la pérdida  de la riqueza al no tratarse debidamente (Vives, 2003). </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La inflación al producir cambios en los precios, distorsiona la comparación  de cifras de un periodo a otro, por lo que el valor de los activos cambia  para las empresas con el transcurrir del tiempo, lo que consecuentemente  hace que los estados financieros, presenten una imagen distorsionada o,  en casos mas graves, una situación financiera totalmente alterada de la  entidad, por lo que se hace necesario que la contabilidad recurra a una  serie de normas y medidas para corregir esta situación. En el caso de Venezuela,  las técnicas y pasos a seguir para la reexpresión de estados financieros  por efectos de la inflación, se describen en la DPC-10 (Declaración de  Principios de Contabilidad # 10) promulgada por la Federación de Colegios  de Contadores Públicos de Venezuela, el 23/08/91 y reemplazada en su totalidad  por la normativa revisada e integrada 06/12/2000. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 3. Comparabilidad de las cifras de los estados financieros </FONT></B></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La comparabilidad contenida actualmente dentro del marco conceptual de  las Normas Internacionales de Contabilidad (NIC), expresa que los usuarios  deben ser capaces de comparar los estados financieros de una empresa a  través del tiempo, a fin de identificar tendencias en la posición financiera  y en sus resultados. Asimismo, los usuarios deben ser capaces de comparar  los estados financieros de diferentes empresas con el objeto de evaluar  su posición financiera, resultados y cambios en la posición financiera. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Este atributo, entre otros que hace útil la información suministrada por  los estados financieros, no se obtiene en una economía inflacionaria como  la de Venezuela, al pretender compararlos utilizando el esquema de los  valores históricos. Por lo tanto, para poder explicar con ejemplos prácticos  la no procedencia de esta comparación, es necesario aclarar algunos términos  básicos: </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Medición de la inflación: </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es una técnica utilizada para conocer los niveles de inflación alcanzados  por países con inflación. En Venezuela, por ejemplo, la inflación se mide  a través de la variación porcentual del Índice de Precio al Consumidor  (IPC) durante un periodo determinado, bien sea un mes, trimestre, semestre  o año. (Banco Central de Venezuela (BCV): 2000). </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Índice de Precio al Consumidor (IPC): </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Según el BCV (2006), en el boletín económico informativo de los meses de  Marzo y Abril del año 2006, el IPC es un indicador estadístico que mide  el cambio promedio registrado en los precios a nivel de consumidor, para  una canasta de bienes y servicios representativos del consumo familiar,  en un período determinado. </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Año Base: </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es un año de referencia adoptado para el cálculo del IPC, cuyo nivel inicial  es 100. En Venezuela, a la fecha, el año base es 1997 (BCV, 2000). </FONT></P>      ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Tasa de Inflación: </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es un cociente que resulta de la comparación entre dos índices de precios.  Para calcular, por ejemplo, la tasa de inflación registrada en el año 2006,  para el área metropolitana de Caracas, se toman como referencia los niveles  del IPC de Diciembre 2006 y Diciembre 2005, aplicándose la siguiente fórmula: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec1.gif" width="294" height="46"></P>      
<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Sustituyendo los valores, se tiene: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec2.gif" width="270" height="88"></P>      
<p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" face="Verdana" size="2"><span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Tasa de Inflación Promedio: </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es el cociente que resulta de comparar dos índices de precios promedios,  el cual se acostumbra publicar en la prensa escrita a principios de cada  año, utilizando para estos casos los valores promedios. Por ejemplo, para  calcular la tasa de inflación promedio para el 2006, se toma como referencia  el IPC promedio del año 2006 y el IPC promedio del año 2005. La fórmula  para su cálculo es la siguiente: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec3.gif" width="221" height="90"></P>      
<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Sustituyendo los valores, se tiene: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec4.gif" width="204" height="128"></P>      
]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Se puede notar que los valores obtenidos al calcular la tasa de inflación  anual 2006 y la tasa de inflación promedio 2006, son distintos y por lo  general se prestan a ser confundidos por los medios de comunicación. </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Actualización del Año Base: </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Internacionalmente, se ha convenido que periódicamente se proceda con el  cambio del año base del IPC, a fin de mantener y mejorar la calidad y representatividad  de este indicador, motivado a los cambios que suelen experimentar las economías  de los países con el transcurrir de los años. En este sentido, para 1997  (año base actual), se incorporaron los avances tecnológicos que generaron  nuevos bienes y servicios (telefonía celular, servicios de internet discos  compactos, entre otros), los cuales provocaron cambios en el consumo de  las familias y, por tanto, en el destino y distribución de sus gastos.  Ahora bien, el objetivo principal del Banco Central de Venezuela es el  de combatir la inflación mediante decisiones de políticas monetarias y  cambiarias dirigidas a influir sobre la demanda final de bienes y servicios  de la economía (BCV, 2000). </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Valor Adquisitivo del Bolívar: (VA) </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Representa los bienes y servicios que se pueden comprar con una cantidad  fija de dinero (Mochón, 2001). Se calcula con la inversa del IPC multiplicada  por 100. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec5.gif" width="243" height="45"></P>      
<p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Pérdida del Poder Adquisitivo del Bolívar: (PPA) </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Según Mochón (2001) es la reducción del poder adquisitivo del dinero, es  decir, la disminución del valor de lo que se puede comprar con una cantidad  fija de dinero. Su fórmula para el cálculo, en este caso de estudio, es  la diferencia entre el Bolívar del año base (1997) y su correspondiente  valor adquisitivo, multiplicado por 100. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" face="Verdana" size="2">PÉRDIDA PODER ADQUISITIVO= (1 - VA )* 100</FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Utilizando el IPC Promedio de cada año, a partir de 1997 (Año Base) y sustituyendo  los valores en las fórmulas anteriores, se tiene lo siguiente: </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La <a href="#Tabla 1"> Tabla 1</a>, muestra tanto el valor adquisitivo como la pérdida del poder  adquisitivo promedio del Bolívar, referida a lo que le ocurrió a la moneda  en los últimos nueve años anteriores al 31/12/2006. Si se quisiera interpretar  el significado del último año, sería como sigue: </FONT></P>      <p ALIGN="CENTER"><b><font COLOR="000000" SIZE="2" face="Verdana"><a name="Tabla 1">Tabla 1</a></font></b></p>     <p ALIGN="CENTER"><b><font COLOR="000000" SIZE="2" face="Verdana">Poder adquisitivo y pérdida del poder adquisitivo del Bolívar Tabla del IPC (Zona Metropolitana de Caracas del BCV) Año Base 1997=100</font></b></p>     <div align="center">       <center>   <table width="570" border="1" cellspacing="1">     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="center"><b><font color="000000" face="Verdana" size="2">Año</font></b></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><b><font color="000000" face="Verdana" size="2">IPC         Promedio</font></b></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><b><font color="000000" face="Verdana" size="2">Valor         Adquisitivo</font></b></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><b><font color="000000" face="Verdana" size="2">Pérdida         Poder Adquisitivo (%)</font></b></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">1997</font></p>       </td>       <td VALIGN="TOP" width="115">             ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">100.00</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">1.00</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">1</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">1998</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">135.78</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.73</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">27</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">1999</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">167.79</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.59</font></p>       </td>       <td VALIGN="TOP" width="239">             ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">41</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2000</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">194.98</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.51</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">49</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2001</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">219.41</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.45</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">55</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2002</font></p>       </td>       <td VALIGN="TOP" width="115">             ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">268.63</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.37</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">63</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2003</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">352.15</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.28</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">72</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2004</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">428.73</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.23</font></p>       </td>       <td VALIGN="TOP" width="239">             ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">77</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2005</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">497.13</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.20</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">80</font></p>       </td>     </tr>     <tr>       <td VALIGN="TOP" width="51">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">2006</font></p>       </td>       <td VALIGN="TOP" width="115">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">565.01</font></p>       </td>       <td VALIGN="TOP" width="137">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">.18</font></p>       </td>       <td VALIGN="TOP" width="239">             <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">82</font></p>       </td>     </tr>   </table>   </center> </div>     <p ALIGN="justify" style="line-height: 100%"><font color="000000" face="Verdana" size="2">Fuente: Elaboración propia basada en información suministrada por el BCV.</font></p>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Cien bolívares (bs. 100.00) de 2006, tienen la misma capacidad de compra  que tenían dieciocho bolívares (bs. 18.00) en 1997. Dicho de otra manera,  para el año 2006 se ha perdido el 82% del poder adquisitivo de la moneda,  con respecto al bolívar del año 1997. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En consecuencia, si se aplican las fórmulas anteriores, al IPC de octubre  de 2007, con el que se cuenta para el momento de la elaboración del presente  artículo, se obtienen los valores siguientes: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><img border="0" src="/img/fbpe/rvg/v13n44/art04ec6.gif" width="284" height="309"></P>      
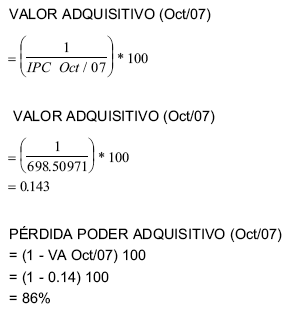
<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Estos resultados muestran que cien bolívares (bs. 100) de octubre de 2007,  tienen la capacidad de compra de ciento cuarenta y tres bolívares (bs.143.00)  para 1997, es decir, se ha perdido el 86% del valor de compra de la moneda  con respecto al bolívar de 1997. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Según Yanes (2006), los resultados obtenidos muestran cómo el principio  del costo histórico, utilizado por siglos con éxito, dejó de cumplir con  los propósitos de control y comparación que tenían para la época de su  establecimiento. Este se apoya en las premisas del poder adquisitivo constante  y de la estabilidad de la moneda, es decir, para una economía en la cual  no exista el flagelo de la inflación. Es cuestionable pensar que actualmente  con tasas de inflación de dos dígitos se cumpla con estos propósitos. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Adicional a lo anterior, la mejor evidencia de la inoperancia de los costos  históricos para efectos de ser utilizados en la elaboración y comparación  de la información financiera, se obtiene al observar una tabla de índice  de precios al consumidor, emitida por el Banco Central de Venezuela, donde  a partir de 1986 no se ha podido bajar de dos dígitos la inflación anual,  con la excepción de 1996 donde el nivel alcanzado fue del 103.24%. Esto  indica que las operaciones de las empresas del país durante más de veinte  años, están registradas mes a mes en Bolívares históricos de diferente  valor adquisitivo o diferente poder de compra. Para Yanes (1993), esto  significa que los estados financieros históricos no pueden ser comparados  por estar constituidos por una suma de cifras distintas, en otras palabras,  cifras con bolívares heterogéneos. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es evidente, pues, que una aportación de capital por parte de los accionistas  o una distribución de dividendos, durante el año 1997, con Bolívares de  poder adquisitivo para ese año, hubiese sido equivalente a una cantidad  mayor de bolívares si fuese realizada durante el año 2006. Lo que se observa  en la <a href="#Tabla 1"> Tabla 1</a>, es aplicable a lo largo de la existencia de las empresas  desde sus inicios, una vez que las mismas no solo reconozcan la incidencia  de la inflación en los estados financieros, sino que además cuantifiquen  y registren ese ajuste originado por el fenómeno inflacionario en el país,  en los libros legales regidos por las disposiciones del Código de Comercio. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 4. Partidas monetarias y no monetarias </FONT></B></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> El ajuste por inflación consiste básicamente en revaluar todas las cuentas  de los estados financieros a moneda del mismo poder adquisitivo, por lo  general moneda del final del periodo contable, así evitar agregar monedas  de diferente poder adquisitivo. Para poder hacer estos ajustes se debe  distinguir entre cuentas monetarias, las cuales están a expresadas en unidades  de moneda del final del período y, cuentas no monetarias, las cuales están  expresadas en distintas unidades de moneda correspondientes a las distintas  fechas en que se crearon (Fernández, 2002). </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Para Fernández (2002), las partidas monetarias son aquellas que no están  protegidas contra los efectos de la inflación, puesto que sus valores nominales  son constantes, salvo que estén sujetos a reajuste por contrato o decreto.  En complemento a esta definición, la DPC-10 menciona que las partidas monetarias  reflejan el poder adquisitivo de la unidad monetaria a la fecha del último  balance general. Algunas de ellas son: efectivo, cuentas por cobrar, cuentas  por pagar, préstamos, entre otras. </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En este mismo orden de ideas, Catacora (2000) indica que las partidas de  naturaleza monetaria pierden valor en economías que tienen una alta tasa  de inflación, y como todo fenómeno económico, debe existir una contraparte  que gana valor al transferirlas a su poseedor. Su valor histórico está  representado por un monto fijo nominal que no cambia, y una parte de ese  valor nominal se pierde por efectos de la inflación. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En otras palabras, las partidas monetarias son aquellas que al cierre de  un periodo determinado están expresadas automáticamente a los niveles de  poder adquisitivo de la moneda en ese momento y por lo tanto, con el transcurso  del tiempo, pierden valor por el hecho de estar expresadas y ser representativas  de moneda corriente. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por otra parte, Fernández (2002) define partidas no monetarias como aquellas  que están protegidas contra los efectos de la inflación y están expresadas  normalmente en distintas unidades de moneda. Catacora (2002) complementa  esta definición diciendo que son partidas que aumentan su valor en épocas  de inflación sostenida y que no expresan un valor fijo en términos de la  unidad utilizada como signo monetario de la economía en la cual se desarrolla  una entidad. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por otro lado, aunque la DPC-10 no define explícitamente lo que debe considerarse  como partidas no monetarias, en el párrafo 15 hace referencia a ellas como  sigue: </FONT></P>      <blockquote>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> “Los activos no monetarios tienden a guardar su valor productivo aparte  de las fluctuaciones en el nivel general de precios. Ejemplos son las existencias  y el activo fijo. Los pasivos no monetarios se limitan a ciertos criterios  diferidos las obligaciones sujetas a reajuste en función del nivel general  de precios. Bajo el concepto de precios constantes, su valor histórico  es su costo (u otra base al originarse) dividido entre el nivel de precios  en ese entonces multiplicado por el nivel de precios a la fecha. Se habla  de reexpresar estas partidas, como también las monetarias a fechas anteriores”. </FONT></P>  </blockquote>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Más adelante, la DPC-10 en su párrafo 65 agrega que las partidas no monetarias  también representan aquellas cuentas de resultados que surgen de la asignación  entre períodos de los activos y pasivos no monetarios. Por ejemplo: costo  de venta, depreciación de activo fijo, amortización de costos prepagados  y saldos de los diferidos no monetarios. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Sin duda, el primer paso para ajustar un estado financiero con cifras históricas  debe ser clasificar las partidas en monetarias y no monetarias. Para ello  Catacora (2002), a manera de resumen establece unas reglas básicas de clasificación: </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Todas aquellas partidas cuyo valor nominal es constante se consideran monetarias. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Las partidas cuyo valor nominal difiere con respecto a su verdadero valor,  se consideran no monetarias. </FONT>     ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Las partidas que se deriven de partidas no monetarias, se tratan como no  monetarias. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Las partidas del activo, deben ser analizadas una a una para determinar  su clasificación en monetaria o no monetaria para efectos del ajuste. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Por lo general, la mayoría de las partidas del pasivo son de naturaleza  monetaria, una excepción son los créditos diferidos. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Las partidas del patrimonio por lo general son consideradas de naturaleza  no monetaria. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>En el estado de resultados, las partidas no monetarias son aquellas que  se derivan de partidas no monetarias del balance general, las demás son  monetarias. </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Las definiciones de partidas monetarias y no monetarias ya expuestas en  los párrafos anteriores bajo este subtítulo, ayudan a entender que para  una empresa poder determinar si los efectos de la inflación sobre cifras  históricas fueron favorables o desfavorables, es necesario realizar una  clasificación y análisis previo de aquellas partidas que no están protegidas  contra la inflación, es decir, las monetarias. Esto con la finalidad de  conocer en un momento determinado el resultado monetario por exposición  a la inflación una vez actualizadas las cifras con métodos de ajustes. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por ejemplo, para una empresa que opere bajo economías inflacionarias,  es mejor tener pasivos monetarios que activos monetarios, ya que los pasivos  monetarios representan un dinero que se debe a otra persona y que en el  momento del pago ya ha perdido poder adquisitivo. Cuando se realiza la  cancelación de la deuda se está trasladando el dinero (partida no protegida  contra los efectos de la inflación) a manos de otra persona, lo que permite  reflejar una ganancia monetaria. Este ejemplo deja ver que, sin una previa  clasificación de las partidas en monetarias o no monetarias, sería imposible  determinar si una empresa gana o pierde por efectos de inflación. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 5. Posición monetaria y sus movimientos </FONT></B></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Después de recalcar la importancia de clasificar las partidas que conforman  los estados financieros en monetarias y no monetarias, se estudiará con  detenimiento un término que es fundamental para obtener un resultado monetario  del ejercicio por exposición a la inflación: La posición monetaria. La  cuantificación correcta del efecto por posición monetaria está condicionada  por la adecuada segregación de las partidas monetarias de las no monetarias. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Rodríguez (1999) define posición monetaria neta como la diferencia entre  los activos y pasivos monetarios en un momento determinado. Redondo (1993)  y Catacora (2002) comparten la misma definición que Rodríguez (1999). En  concordancia con estos tres autores se puede decir entonces, que la posición  monetaria va a representar un resultado (positivo o negativo), producto  de los cambios en el poder adquisitivo de las partidas monetarias activas  y pasivas debido a que su valor nominal es constante. </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Con respecto a esto, la DPC-10 en su párrafo 40 establece que la ganancia  o pérdida monetaria es la consecuencia de exponer la posición monetaria  neta de una entidad a lo largo de un periodo de fluctuación del poder adquisitivo  del dinero. En ese mismo párrafo se explica que la posición monetaria puede  ser activa cuando los activos monetarios superan los pasivos monetarios  es pasiva cuando los pasivos monetarios superan los activos monetarios. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Catacora (2002) también menciona dos tipos de posición monetaria: </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición monetaria activa: Se presenta cuando los activos monetarios son  mayores que los pasivos monetarios. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición monetaria pasiva: Se presenta cuando los pasivos monetarios son  mayores que los activos monetarios. </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Rodríguez (1999), al igual que la DPC-10 y Catacora (2002), también explica  dos tipos de posición monetaria sólo que les da otra denominación. Dice  que puede ser positiva o negativa. Es positiva cuando los activos exceden  a los pasivos es negativa cuando los activos son menores que los pasivos. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Por el contrario, Redondo (1993) habla de tres tipos de posición monetaria: </FONT></P>      <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición monetaria positiva o activa: Se considera positiva cuando los  activos monetarios son superiores a los pasivos monetarios. Esta posición  representa una pérdida para la entidad en épocas de inflación. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición monetaria negativa o pasiva: Se considera negativa cuando los  pasivos monetarios son superiores a los activos monetarios. Esta posición  representa una ganancia para la entidad en épocas de inflación. </FONT>     <p ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> <span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición monetaria neutra: Se considera neutra cuando los activos monetarios  tienen el mismo valor al de los pasivos monetarios. </FONT>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En concordancia con la clasificación de las posiciones monetarias ya expuestas,  en un periodo de inflación, toda empresa que mantenga un exceso de activos  monetarios sobre pasivos monetarios, perderá poder adquisitivo, y toda  empresa que mantenga un exceso de pasivos monetarios sobre activos monetarios,  ganará poder adquisitivo, siempre que tales partidas no se encuentren sujetas  a un índice de precios. </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En tal sentido, el efecto por posición monetaria es producto de decisiones  financieras tomadas por las empresas. Nace de la existencia de activos  monetarios y pasivos monetarios que durante una época inflacionaria han  disminuido su poder adquisitivo, al mismo tiempo que siguen manteniendo  su valor nominal. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En el caso de los activos monetarios esto provoca una pérdida, ya que cuando  la empresa los convierta en dinero o haga uso del mismo, dispondrá de una  cantidad igual al valor nominal de éstos pero con un poder adquisitivo  menor. Por el contrario, con los pasivos el efecto es favorable para la  empresa, ya que liquidará un pasivo con cantidades de dinero de menor poder  adquisitivo. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> De modo que pareciera que a una entidad siempre le convendría tener una  posición monetaria neta pasiva para generar ganancias en inflación, sin  embargo, Catacora (2002) no comparte del todo esta aseveración. Para él  no es lógico desde el punto de vista económico, ya que debe recordarse  que existen algunas reglas contables y financieras que van contra esto  y que ponen a evaluar la real capacidad de endeudamiento de una entidad. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 6. La ecuación fundamental y su interrelación con la actualización de la  información financiera </FONT></B> </P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> La Contabilidad mide los cambios básicos de los estados financieros considerando  tres elementos: los activos (bienes y derechos a una fecha); los pasivos  (deudas u obligaciones a una fecha) y el patrimonio (aportes de capital  social más o menos resultado del ejercicio). </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Dados estos elementos, se pueden establecer los diferentes escenarios obtenidos  de la ecuación fundamental contable: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> a)</FONT> <FONT COLOR="000000"> Activo = Pasivo + Patrimonio, plantea independencia entre los recursos  de la entidad y los recursos de sus dueños.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> b)</FONT> <FONT COLOR="000000"> Patrimonio = Activo – Pasivo, destaca la participación de los dueños y  su importancia para el análisis del mantenimiento del capital.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> c)</FONT> <FONT COLOR="000000"> Pasivo = Activo – Patrimonio, se utiliza para el análisis de operaciones.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Considerando el segundo escenario (Patrimonio = Activo – Pasivo), dada  su importancia para el análisis del mantenimiento del capital, se tiene: </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> a)</FONT> <FONT COLOR="000000"> Patrimonio = Activo – Pasivo. Esta igualdad, al incluir los conceptos básicos  presentes en la actualización de la información financiera, se mostraría  de la manera siguiente:</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> b)</FONT> <FONT COLOR="000000"> Patrimonio = (Activo Monetarios + Activos No Monetarios) – (Pasivos Monetarios  + Pasivos No Monetarios)</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Ignorando los Pasivos No Monetarios, por constituir normalmente conceptos  que han sido hechos con unidades monetarias cuyo valor ha venido reduciéndose,  resulta evidente la necesidad de reexpresarlos en función de los factores  inflacionarios aplicables. Considerando las diversas épocas en que surgieron  individualmente, se tiene lo siguiente: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Fórmula General: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Patrimonio neto + Pasivos Monetarios = Activos Monetarios + Activos No  Monetarios </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Asignando valores, se obtendría: </FONT></P>  <table width="579" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">+</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Pasivos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=</font></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">+</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Activos No       Monetarios</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">600</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">+</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">400</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">+</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">700</font></p>     </td>   </tr> </table>     ]]></body>
<body><![CDATA[<p ALIGN="LEFT"><font color="000000" face="Verdana" size="2"><b>a) </b>Posición Monetaria Equilibrada</font></p> <table width="300" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Pasivos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Activos       Monetarios</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">300</font></p>     </td>   </tr> </table>     <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2"><b>b) </b>Posición Monetaria Activa o Larga</font></p> <table width="300" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Pasivos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">&lt;</font></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Activos       Monetarios</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">&lt;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">400</font></p>     </td>   </tr> </table>     <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2"><b>c) </b>Posición Monetaria Pasiva o Corta</font></p> <table width="300" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Pasivos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">&gt;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">Activos       Monetarios</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">&gt;</font></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">200</font></p>     </td>   </tr> </table>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Los ejemplos que se presentan a continuación, permitirán explicar lo que  en realidad sucede en el balance general de las empresas, cuando cada tipo  de posición monetaria posible se presenta bajo dos escenarios, uno sin  inflación y el otro con la inflación; utilizando como supuesto la inflación  con la que terminó el año 2006 correspondiente al 16,97%. </FONT></P>      <p style="line-height: 100%" align="justify"><font COLOR="000000" size="2" face="Verdana"><span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición Monetaria Equilibrada</font>     <p align="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">a)&nbsp;Antes de la reexpresión, sin inflación:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">700</font></u></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">700</font></u></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>     <td VALIGN="TOP"><font face="Verdana" size="2">&nbsp;</font></td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>   </tr> </table>     <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">b)&nbsp;Después de la reexpresión, con inflación:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">819</font></u></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">819</font></u></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">(700 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1119</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">(700 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1119</font></p>     </td>   </tr> </table>     <p style="line-height: 100%" align="justify"><font COLOR="000000" size="2" face="Verdana"><span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición Monetaria Activa o Larga</font></p>     <p align="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">a)&nbsp;Antes de la reexpresión, sin inflación:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">400</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">600</font></u></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">700</font></u></p>     </td>   </tr>   <tr>     <td VALIGN="TOP"><font face="Verdana" size="2">&nbsp;</font></td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>     <td VALIGN="TOP"><font face="Verdana" size="2">&nbsp;</font></td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>   </tr> </table>     ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">b)&nbsp;Después de la reexpresión, con inflación:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">400</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">702</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">819</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">(600 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">(700 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP" ROWSPAN="3">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Resultado       por Posición Monetaria</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;<u>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;</u></font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">&lt;17&gt;</font></u></p>     </td>   </tr>   <tr>     <td VALIGN="TOP"><font face="Verdana" size="2">&nbsp;</font></td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1102</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1102</font></p>     </td>   </tr> </table>     <p style="line-height: 100%" align="justify"><font COLOR="000000" size="2" face="Verdana"><span style="mso-char-type: symbol; mso-symbol-font-family: Symbol; font-size: 10.0pt; font-family: Symbol; mso-ascii-font-family: Times New Roman; mso-fareast-font-family: Times New Roman; mso-hansi-font-family: Times New Roman; mso-bidi-font-family: Times New Roman; mso-ansi-language: ES; mso-fareast-language: ES; mso-bidi-language: AR-SA">·&nbsp; </span>Posición Monetaria Pasiva o Corta</font>     <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">a)&nbsp;Antes de la reexpresión:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">200</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">800</font></u></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><u><font COLOR="000000" size="2" face="Verdana">700</font></u></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>     <td VALIGN="TOP"><font face="Verdana" size="2">&nbsp;</font></td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1000</font></p>     </td>   </tr> </table>     <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" size="2" face="Verdana">b)&nbsp;Después de la reexpresión:</font></p> <table width="500" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">200</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Pasivos</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">300</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Activos No       Monetarios</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">936</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Patrimonio       Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">819</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">(600 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">(700 x       1.1697)</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" size="2" face="Verdana">&nbsp;<u>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;</u></font></p>     </td>     <td VALIGN="TOP" ROWSPAN="2">           ]]></body>
<body><![CDATA[<p ALIGN="LEFT"><font COLOR="000000" size="2" face="Verdana">Resultado por       Posición Monetaria</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana"><u>17</u></font></p>     </td>   </tr>   <tr>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font face="Verdana" size="2">&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1136</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font COLOR="000000" size="2" face="Verdana">1136</font></p>     </td>   </tr> </table>     <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> De lo antes expuesto se establece que: </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> a)</FONT> <FONT COLOR="000000"> En Posiciones Monetarias equilibradas el resultado por Posición Monetaria  es nulo.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> b)</FONT> <FONT COLOR="000000"> En Posiciones Monetarias activas o largas, la insuficiencia de los Activos  No Monetarios para respaldar la actualización del patrimonio neto, origina  un resultado desfavorable por Posición Monetaria.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><font face="Verdana" size="2"><FONT COLOR="000000"> c)</FONT> <FONT COLOR="000000"> En Posiciones Monetarias pasivas o cortas, al actualizarse el exceso de  activos no monetarios con respecto al patrimonio neto, produce un resultado  favorable por Posición Monetaria.</FONT></font></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Ahora bien, al llevar los resultados obtenidos al cuerpo del Balance General,  se obtiene lo siguiente: </FONT></P>      ]]></body>
<body><![CDATA[<p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" SIZE="2" face="Verdana">a)&nbsp;En Posiciones Monetarias equilibradas:</font></p> <table width="578" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       del Patrimonio Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       de los Activos No Monetarios</font></p>     </td>   </tr> </table>     <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" SIZE="2" face="Verdana">b) En Posiciones Monetarias Activas:</font></p> <table width="580" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       del Patrimonio Neto</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       de los Activos No Monetarios + Resultado desfavorable por Posición       Monetaria</font></p>     </td>   </tr> </table>     <p ALIGN="justify" style="line-height: 100%"><font COLOR="000000" SIZE="2" face="Verdana">c) En Posiciones Monetarias Pasivas:</font></p> <table width="580" cellspacing="1">   <tr>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       del Patrimonio Neto</font></p>     </td>     <td VALIGN="TOP">           ]]></body>
<body><![CDATA[<p ALIGN="CENTER"><font color="000000" face="Verdana" size="2">=&nbsp;</font></p>     </td>     <td VALIGN="TOP">           <p ALIGN="LEFT"><font color="000000" face="Verdana" size="2">Reexpresión       de los Activos No Monetarios – Resultado favorable por Posición       Monetaria</font></p>     </td>   </tr> </table>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> 7. Conclusiones </FONT></B> </P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Los estados financieros que se derivan de la contabilidad, constituyen  el medio principal para comunicar información acerca de la situación financiera  de una empresa y sus resultados de operación, tanto a usuarios internos  como externos. Sin embargo, en economías inflacionarias los estados financieros  basados en costos históricos, no permiten que la información sea veraz,  actual, relevante y precisa. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Todos los países, en algún momento de su historia económica, han experimentado  las consecuencias que trae un proceso inflacionario sobre las cifras reflejadas  en los estados financieros. Es por esta razón que se ha definido la inflación  como un fenómeno económico que genera diversas consecuencias negativas,  como la pérdida del poder adquisitivo de la moneda o del signo monetario  representativo de una economía, que obliga a las empresas a tomar acción  sobre la presentación de su información financiera. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Cualquier empresa ve necesariamente afectada su situación patrimonial como  consecuencia de actuar en entornos inflacionarios, por lo cual todo análisis  que se haga de sus cifras presentadas en los estados financieros, debe  basarse en cifras actualizadas o reexpresadas que sean válidas y relevantes  desde el punto de vista financiero, para la toma de decisiones. Para ello,  se requiere de la aplicación de técnicas para conocer los niveles de inflación  alcanzados por países con inflación. En Venezuela, por ejemplo, la inflación  se mide a través de la variación porcentual del Índice de Precio al Consumidor  (IPC) durante un periodo determinado, bien sea un mes, trimestre, semestre  o año. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Con dichos IPC se puede determinar el factor de actualización de las cifras,  la inflación anual, la inflación promedio, el valor adquisitivo de la moneda,  la pérdida del poder adquisitivo de la moneda, entre otros conceptos. En  otras palabras, la presencia de los IPC facilita el trabajo de actualización  o reexpresión de estados financieros independientemente de la metodología  de ajuste aplicada en cada empresa, por ser un índice basado en los precios  de la canasta de bienes y servicios representativa del consumo familiar,  durante un periodo determinado. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> El ajuste por inflación consiste básicamente en revaluar todas las cuentas  de los estados financieros a moneda del mismo poder adquisitivo, Para poder  hacer estos ajustes se debe hacer una distinción clara entre cuentas monetarias  y no monetarias. Las partidas monetarias son aquellas que no están protegidas  contra los efectos de la inflación, puesto que sus valores nominales son  constantes; por el contrario, las partidas no monetarias sí están protegidas  contra los efectos de la inflación y están expresadas normalmente en distintas  unidades de moneda. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Es importante saber que sin una previa clasificación de las partidas en  monetarias o no monetarias, sería imposible determinar si una empresa gana  o pierde por efectos de inflación. Para determinar el resultado monetario  del ejercicio por exposición a la inflación, es necesario conocer la posición  monetaria de la empresa, que se calcula restando los activos y pasivos  monetarios en un momento determinado. Dicha posición va a representar un  resultado positivo o negativo, producto de los cambios en el poder adquisitivo  de las partidas monetarias activas y pasivas debido a que su valor nominal  es constante. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Hoy en día es menor la resistencia de aceptar fácilmente el hecho de que  mantener depositado dinero durante cualquier periodo de tiempo, se traduce  en una pérdida del valor del mismo. Sin embargo, es difícil reconocer una  ganancia resultante de la posición monetaria, puesto que se alega que ésta  no se refleja en ninguna cuenta bancaria por distribuir. </FONT></P>      ]]></body>
<body><![CDATA[<P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En tal sentido, las posiciones monetarias pueden ser activas, pasivas o  equilibradas. Toda empresa que mantenga un exceso de activos monetarios  sobre pasivos monetarios, estará en presencia de una posición activa y  perderá poder adquisitivo. Si el exceso es de pasivos monetarios sobre  activos monetarios, la posición es pasiva y ganará poder adquisitivo. Cuando  los activos monetarios igualan a los pasivos monetarios la posición es  equilibrada generándose una situación en la que no se gana ni se pierde. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> Esto permite llegar a la conclusión de que en posiciones monetarias activas,  la insuficiencia de los activos no monetarios origina un resultado desfavorable  por posición monetaria. Asimismo, en posiciones monetarias pasivas o cortas,  al actualizarse el exceso de activos no monetarios con respecto al capital  contable, se produce un resultado favorable por posición monetaria y en  posiciones monetarias equilibradas el resultado por posición monetaria  es nulo. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> En consecuencia, todo aquel que administre una empresa, invierta, quiera  invertir en ella o se le exija el pago de impuestos derivados de los beneficios  de la misma, debe saber medir el impacto de cómo le afecta la inflación;  estar consciente si los cambios en el patrimonio, provienen de los resultados  de la relación precio-producto o precio-servicio ofrecidos o de las variaciones  en la unidad de medida y registro, que en el caso venezolano es el Bolívar.  En otras palabras, la ganancia o pérdida neta de una empresa que se desenvuelve  en un entorno inflacionario como el de Venezuela, está formada por dos  componentes distintos: la comercialización de los productos y/o servicios  ofrecidos y el tratamiento financiero que la misma le ha dado a las partidas  monetarias y no monetarias durante el ejercicio, donde la inflación de  por si es el ingrediente esencial. </FONT></P>      <P ALIGN="justify" style="line-height: 100%"><B><FONT COLOR="000000" size="2" face="Verdana"> Referencias Bibliográficas </FONT></B> </P>      <!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 1. Banco Central de Venezuela (2000). Índice de precios al consumidor, año  base 1997. <B>El termómetro de la inflación</B>. <a href="http://www.bcv.org.ve">www.bcv.org.ve</a>. Consulta: Agosto  21 de 2007. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465368&pid=S1315-9984200800040000400001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 2. Banco Central de Venezuela (2000). <B>IPC: seguimiento confiable de la inflación</B>.  Boletín económico informativo. Marzo – Abril 2006. Año 11. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465369&pid=S1315-9984200800040000400002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 3. Catacora Fernando (2000). <B>Reexpresión de Estados Financieros</B>. McGraw-Hill  Interamericana de Venezuela, S.A. Colombia. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465370&pid=S1315-9984200800040000400003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 4. Centro de Estudios Latinoamericanos (CESLA) (2007). <B>Tendencias latinoamericanas</B>. <a href="http://www.cesla.com">www.cesla.com</a>. Consulta: Agosto 21 de 2007. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465371&pid=S1315-9984200800040000400004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 5. Dornbusch Rudiger; Fischer Stanley; Startz Richard (2002). <B>Macroeconomía</B>.  McGraw-Hill Interamericana de Venezuela, S.A. Octava edición. España. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465372&pid=S1315-9984200800040000400005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 6. Federación de Colegios de Contadores Públicos de Venezuela. <B>Declaración  de Principios de Contabilidad No. 10 (DPC-10)</B>. (1991), reemplazada en su  totalidad por la normativa revisada e integrada el 06/12/2000. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465373&pid=S1315-9984200800040000400006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 7. Fernández Jesús (2002). <B>Reexpresión de Estados Financieros en Venezuela</B>.  Enfoque práctico. Venezuela. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465374&pid=S1315-9984200800040000400007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 8. Mochón Francisco (2001). <B>Economía teoría y política</B>. Cuarta edición. McGraw-Hill. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465375&pid=S1315-9984200800040000400008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 9. República Bolivariana de Venezuela (2006). Banco Central de Venezuela.  <B>Informes Mensuales de IPC</B>. <a href="http://www.bcv.org.ve">www.bcv.org.ve</a> . Consulta: Agosto 21 de 2007. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465376&pid=S1315-9984200800040000400009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 10. Redondo Angel (1993). <B>Curso práctico de contabilidad general superior</B>.  Tomo II. Tercera edición. Venezuela </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465377&pid=S1315-9984200800040000400010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 11. Rodríguez Luis Antonio (1999). <B>La influencia de la inflación en la contabilidad</B>.  Trabajo final nivelatorio de la contabilidad. (<a href="http://www.geocities.com">http://www.geocities.com</a>).  Consulta: Septiembre 14 de 2007, hora: 6:00 p.m. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465378&pid=S1315-9984200800040000400011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 12. Vera Leonardo (1996). <B>Contribuciones al análisis de la inflación. Anotaciones  para el caso venezolano</B>. Ediciones EVE. Venezuela. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465379&pid=S1315-9984200800040000400012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 13. Vives Antonio (2003). <B>Evaluación financiera de empresas. El impacto de  la devaluación la inflación</B>. Sexta reimpresión. Editorial Trillas. México. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465380&pid=S1315-9984200800040000400013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 14. Yanes José Alberto (2006). <B>Guía de ajuste por inflación financieros y fiscales</B>.  Clemente editores, C.A. Valencia, Venezuela. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465381&pid=S1315-9984200800040000400014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P ALIGN="justify" style="line-height: 100%"><FONT COLOR="000000" size="2" face="Verdana"> 15. Yanes José Alberto (1993). <B>Manual de ajuste por inflación</B>. Clemente editores,  C.A. Valencia, Venezuela. </FONT>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=2465382&pid=S1315-9984200800040000400015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> ]]></body>
<back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="">
<collab>Banco Central de Venezuela</collab>
<source><![CDATA[Índice de precios al consumidor, año base 1997: El termómetro de la inflación]]></source>
<year>2000</year>
</nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="journal">
<collab>Banco Central de Venezuela</collab>
<article-title xml:lang="es"><![CDATA[IPC: seguimiento confiable de la inflación]]></article-title>
<source><![CDATA[Boletín económico informativo]]></source>
<year>2000</year>
<month>20</month>
<day>06</day>
<volume>11</volume>
</nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Catacora]]></surname>
<given-names><![CDATA[Fernando]]></given-names>
</name>
</person-group>
<source><![CDATA[Reexpresión de Estados Financieros]]></source>
<year>2000</year>
<publisher-name><![CDATA[McGraw-Hill Interamericana de Venezuela, S.A]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="">
<collab>Centro de Estudios Latinoamericanos</collab>
<source><![CDATA[Tendencias latinoamericanas]]></source>
<year>2007</year>
</nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dornbusch]]></surname>
<given-names><![CDATA[Rudiger]]></given-names>
</name>
<name>
<surname><![CDATA[Fischer]]></surname>
<given-names><![CDATA[Stanley]]></given-names>
</name>
<name>
<surname><![CDATA[Startz]]></surname>
<given-names><![CDATA[Richard]]></given-names>
</name>
</person-group>
<source><![CDATA[Macroeconomía]]></source>
<year>2002</year>
<edition>Octava</edition>
<publisher-name><![CDATA[McGraw-Hill Interamericana de Venezuela, S.A]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="">
<collab>Federación de Colegios de Contadores Públicos de Venezuela</collab>
<source><![CDATA[Declaración de Principios de Contabilidad No. 10 (DPC-10)]]></source>
<year>1991</year>
</nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fernández]]></surname>
<given-names><![CDATA[Jesús]]></given-names>
</name>
</person-group>
<source><![CDATA[Reexpresión de Estados Financieros en Venezuela: Enfoque práctico]]></source>
<year>2002</year>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mochón]]></surname>
<given-names><![CDATA[Francisco]]></given-names>
</name>
</person-group>
<source><![CDATA[Economía teoría y política]]></source>
<year>2001</year>
<edition>Cuarta</edition>
<publisher-name><![CDATA[McGraw-Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="">
<source><![CDATA[Banco Central de Venezuela: Informes Mensuales de IPC]]></source>
<year>2006</year>
</nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Redondo]]></surname>
<given-names><![CDATA[Angel]]></given-names>
</name>
</person-group>
<source><![CDATA[Curso práctico de contabilidad general superior]]></source>
<year>1993</year>
<edition>Tercera</edition>
</nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[Luis Antonio]]></given-names>
</name>
</person-group>
<source><![CDATA[La influencia de la inflación en la contabilidad: Trabajo final nivelatorio de la contabilidad]]></source>
<year>1999</year>
</nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Vera]]></surname>
<given-names><![CDATA[Leonardo]]></given-names>
</name>
</person-group>
<source><![CDATA[Contribuciones al análisis de la inflación: Anotaciones para el caso venezolano]]></source>
<year>1996</year>
<publisher-name><![CDATA[Ediciones EVE]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B13">
<label>13</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Vives]]></surname>
<given-names><![CDATA[Antonio]]></given-names>
</name>
</person-group>
<source><![CDATA[Evaluación financiera de empresas: El impacto de la devaluación la inflación]]></source>
<year>2003</year>
<publisher-name><![CDATA[Editorial Trillas]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B14">
<label>14</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Yanes]]></surname>
<given-names><![CDATA[José Alberto]]></given-names>
</name>
</person-group>
<source><![CDATA[Guía de ajuste por inflación financieros y fiscales]]></source>
<year>2006</year>
<publisher-loc><![CDATA[Valencia ]]></publisher-loc>
<publisher-name><![CDATA[Clemente editores, C.A]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B15">
<label>15</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Yanes]]></surname>
<given-names><![CDATA[José Alberto]]></given-names>
</name>
</person-group>
<source><![CDATA[Manual de ajuste por inflación]]></source>
<year>1993</year>
<publisher-loc><![CDATA[Valencia ]]></publisher-loc>
<publisher-name><![CDATA[Clemente editores, C.A]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>