
Rivero, Nayauri Luna, Marisabel
La Ing. Nayauri Rivero es Estudiante de la Maestría en Ingeniería Industrial en la Universidad Nacional Experimental Politécnica “Antonio José de Sucre”, (UNEXPO) Vicerrectorado Barquisimeto, Av. Corpahuaico entre la Salle y Rotaria, teléfono 0416-4520202, fax 0251-4423549, correo electrónico nayauri.rivero@hotmail.com.
La Dra. Marisabel Luna Cardozo es Profesora en el Dpto. de Ingeniería Industrial en la misma Universidad, teléfono 0414- 3513399, fax 0251-4423549, correos electrónicos mluna@unexpo.edu.ve y mlunacar@gmail.com.
Resumen:
El objetivo de la presente investigación es diseñar un plan estratégico para el mejoramiento de la gestión de la calidad de un producto de consumo masivo. La fundamentación del trabajo es resultado de la conjunción del “Modelo Integral de Dirección Estratégica de Fred David”, la “Trilogía de Juran” y el “Ciclo PDCA según Falconi”. Para ello se realizó el diagnóstico de la gestión de la calidad de la empresa, luego se definieron las estrategias, se establecieron los objetivos anuales, se diseñaron las tácticas y los indicadores, se propusieron y aplicaron las actividades para reducir las discrepancias entre la meta y los valores reales de los indicadores y, por último, se evaluaron los resultados. Las actividades propuestas permitieron obtener a la empresa una reducción del 9,41 por ciento de la pérdida de productividad trimestral relacionada con la gestión de calidad, que se traduce en un ahorro de 16.369,604 bolívares. Con el plan estratégico se logró monitorear la gestión de calidad a través de indicadores que permiten tomar decisiones cada vez que se detecta una desviación con respecto a la meta, facilitando la búsqueda continua del control de los procesos con miras hacia la mejora continua y evitando la recurrencia de causas.
Palabras clave: Plan estratégico/ Dirección estratégica de Fred David/ Gestión de la calidad/ Ciclo PDCA/ Mejora continua/ Trilogía de Juran.
STRATEGIC PLAN FOR THE IMPROVEMENT OF A PRODUCT QUALITY MANAGEMENT IN A BEVERAGE COMPANY
Summary:
The aim of the present investigation is to design a strategic plan for the improvement of the management of the quality of a product of massive consumption. The work foundation is a result of the conjunction of the "Integral Model of Fred David's Strategic Management", the "Trilogy of Juran" and the "Cycle PDCA of Falconi". For it there was realized the diagnosis of the quality management of the company, then the strategies were defined, the annual aims were established, the tactics and the indicators were designed, the activities proposed were applied to reduce the discrepancies between the goal and the real values of the indicators and, finally, the results were evaluated. The proposed activities allowed to obtain a reduction of 9,41 per cent of the loss of quarterly productivity related to the qualit management, which is translated in a saving of Bs. 16.369,604. With the strategic plan the qualit management was achieved to visualize across indicators that allow to take decisions whenever a diversion is detected with regard to the goal, facilitating the search continues of the processes control with gun-sights towards the constant improvement and avoiding the recurrence of reasons.
]]> Keywords: Strategic Plan/ Fred David Strategic Management/ Quality Management/ PDCA Cycle/ Continuous Improvement/ Juran’s Trilogy.Manuscrito finalizado en Barquisimeto, Estado Lara, Venezuela el 2008/01/15, recibido el 2008/02/15, en su forma final (aceptado) el 2008/05/20.
I. INTRODUCCIÓN
Cualquier empresa requiere el diseño de un plan estratégico que permita la apropiada administración de los procesos que, por una parte, permita cumplir las actividades del día a día y, además, proporcione un esquema e información de lo que hace y a dónde va a llegar la organización. La planificación estratégica ofrece, de esta manera, claridad sobre lo que se quiere lograr y cómo se va a conseguir. El plan estratégico del presente trabajo está dirigido al mejoramiento de la gestión de calidad ya que sobre la base de una mejor calidad pueden obtenerse menores costos. El mejoramiento de la calidad y la reducción del costo son objetivos totalmente compatibles. Más aún, sobre la base de una mayor calidad pueden obtenerse mejores niveles de productividad y en consecuencia menores costos [1]. De allí que se puede considerar la calidad como un indicador de productividad de la empresa, entendiéndose como la “optimización de la relación integral de la gente, la tecnología y el capital” [2]. En este mismo sentido, Lefcovich [1] señala que “la productividad mejora cuando una menor cantidad de insumos genera la misma producción, o cuando la producción se incrementa con la misma cantidad de insumos”. Las consideraciones anteriores se aplicaron en la mejora de la gestión de calidad de un producto que representa el 41 por ciento de la producción de una planta. Se evidencia en la gestión de calidad, específicamente en el producto al cual se refiere este estudio, una problemática en cuanto al indicador de porcentaje de pérdida de productividad –razón entre los minutos de paradas y los minutos productivos-, del 1,75 por ciento durante el período en estudio, como se muestra en la Figura 1.
Cabe resaltar que la pérdida de productividad se traduce en 12.134 cajas dejadas de producir, equivalentes aproximadamente a un día de producción; que, en términos monetarios, representa 173.915,32 bolívares en un trimestre, al considerar los costos de materiales, de mano de obra y administrativos. La gerencia de la empresa espera obtener una reducción del 5 por ciento de esta pérdida de productividad, en cada trimestre, lo cual se traduciría en un ahorro de aproximadamente 8.695,77 bolívares en cada período. Es de resaltar que esta pérdida de productividad evidencia que existe una deficiencia en la planeación de la calidad y, por consiguiente, un proceso de operación deficiente. En tal sentido, la presente investigación está dirigida a diseñar un plan estratégico para el mejoramiento de la gestión de calidad en la fabricación de un producto de consumo masivo, enmarcado en la visión estratégica de la empresa, basado en la filosofía de gestión y en el diagnóstico y análisis de las debilidades, oportunidades, fortalezas y amenazas, para formular las estrategias, establecer los objetivos anuales y diseñar las tácticas. Se generan indicadores clave que muestran el avance del plan y permiten medirlo en todas las etapas y, finalmente, se determinan las actividades que permiten reducir las discrepancias que surjan entre lo planeado y lo alcanzado. De esta manera se puede conocer cuán eficaz es el modelo de planificación estratégica para el mejoramiento de la gestión de calidad. De allí que, el modelo desarrollado es propuesto a una empresa con el fin de proporcionar a la organización mayor visibilidad del cumplimiento de sus objetivos, conocer la eficiencia y eficacia de la gestión de calidad e identificar las oportunidades de mejora. A continuación se presenta el marco teórico referencial, luego la metodología empleada, y, finalmente, los resultados obtenidos junto a su discusión.
II. DESARROLLO.
1. Marco teórico referencial.
Los fundamentos teóricos que sustentan esta investigación son: el Modelo Integral de Dirección Estratégica de Fred David [3, 4], la Trilogía de Calidad de Juran [5] y el Ciclo PDCA según Falconi [6,7] para Mejorar Resultados en el Control de Calidad.
]]> 2. Metodología.Los pasos que condujeron al logro de los objetivos propuestos son: a) Realización del diagnóstico de la gestión de la calidad de la empresa y su incidencia en la productividad, b) definición de las estrategias para establecer los objetivos anuales, en materia de gestión de calidad, en concordancia con el pensamiento estratégico de la empresa, c) establecimiento de los objetivos anuales y diseño de las tácticas para el logro de los objetivos establecidos, d)definición de los indicadores para evaluar el rendimiento de la productividad y, e) propuesta y aplicación de las actividades que permitan reducir las discrepancias que surgen entre la meta y los valores reales de los indicadores para lograr así ganancias en la productividad de la empresa y evaluación de resultados. En la Figura 2 se muestra el diagrama de la metodología empleada, soportada en el marco teórico.

3. Resultados y Discusión.
Fase 1. Diagnóstico de la gestión de la calidad de la empresa y su incidencia en la productividad
El diagnóstico de la gestión de la calidad se realizó a través de la recolección y tabulación de las horas de producción y paradas de los registros de las líneas de producción, con la finalidad de determinar la situación real de la empresa e identificar la influencia que tiene la gestión de calidad sobre la productividad. Para ello fue necesario clasificar las paradas relacionadas con la gestión de calidad por área de responsabilidad en el Departamento de Aseguramiento de Calidad e identificar los problemas. Ellas son (Figura 3):

]]> a) Precintadora, etiquetadora, kallfass o envolvedora, tapadora y llenadora: se refiere a los tiempos de paradas por fallas en la calidad de los insumos (precintos, etiquetas, bandejas, tapas y botellas), que afectan el funcionamiento de la máquina.
b) Descuento a la excelencia: son los tiempos de paradas originados cuando el personal se encuentra en charlas de “Buenas Prácticas de Fabricación” (BPF), necesarias para garantizar la inocuidad de los productos.
c) Análisis de purga: se refiere al tiempo que invierten los analistas de calidad en realizar los análisis físico-químicos de la bebida terminada en el primer lote producido después de la limpieza de los equipos, con la finalidad de verificar que la bebida se encuentre dentro de parámetros y, de esta manera, autorizar el envasado.
d) Control de calidad: traducido en el tiempo empleado en la verificación visual y cambio de los filtros de llenado y transferencia de bebida terminada. Esta inspección es necesaria para evitar la contaminación de la bebida terminada.
e) Swab: se refiere al tiempo invertido por los analistas de calidad en realizar los estudios microbiológicos (hisopados) a los equipos después de una limpieza, con la finalidad de verificar la efectividad de la limpieza. Posteriormente se determinaron las pérdidas actuales o ganancias posibles. En la Figura 4 se observa que una improductividad de 1,75% representa 173,920 miles de bolívares en pérdidas en el primer trimestre del período en estudio. Por otro lado, una improductividad de 2,44% es equivalente a 223,35 miles de bolívares en pérdidas en el segundo trimestre del mismo período fiscal.
Posteriormente se determinaron las pérdidas actuales o ganancias posibles. En la Figura 4 se observa que una improductividad de 1,75% representa 173,920 miles de bolívares en pérdidas en el primer trimestre del período en estudio. Por otro lado, una improductividad de 2,44% es equivalente a 223,35 miles de bolívares en pérdidas en el segundo trimestre del mismo período fiscal.

Fase 2. Definición de las estrategias para establecer los objetivos anuales, en materia de gestión de calidad, en concordancia con el pensamiento estratégico de la empresa.
Para la definición de las estrategias fue necesario identificar el pensamiento estratégico de la empresa [8]. Luego, en una reunión con el personal adscrito al Departamento de Aseguramiento de Calidad, se definieron su visión y su misión, así como la política de calidad de la empresa, con la finalidad de identificar el pensamiento estratégico del departamento en estudio. A continuación se definieron las estrategias mediante la matriz DOFA [4,9], para lo cual fue necesario observar las tareas y los problemas para determinar el comportamiento de la empresa, tomando en cuenta el entorno de la organización y su pensamiento estratégico.
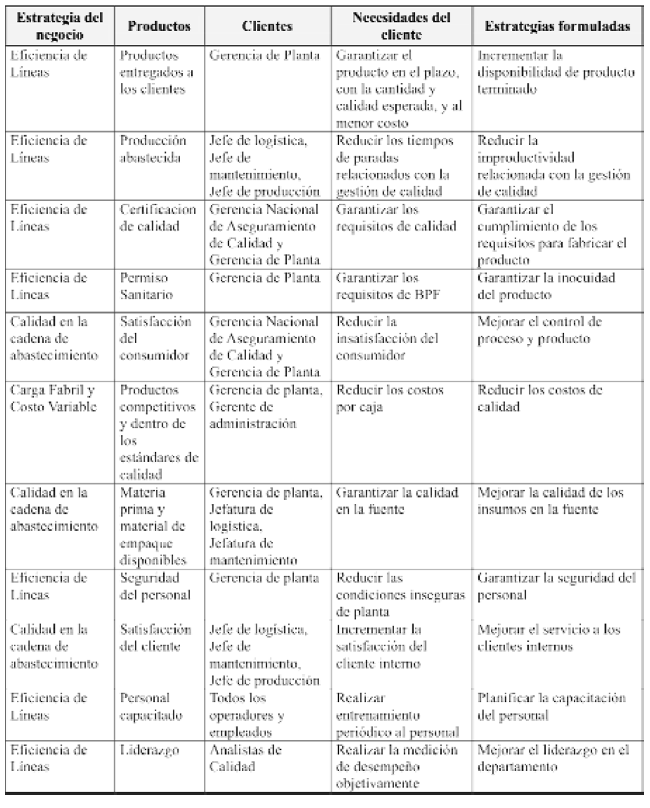
]]> La matriz DOFA del Departamento de Aseguramiento de Calidad fue elaborada escuchando la voz de los clientes y del personal adscrito. Se necesitó, en primer lugar, definir quiénes son los clientes. Luego, se realizaron sesiones grupales o Focus Group con la finalidad de responder: ¿cuáles son las fortalezas, debilidades, oportunidades y amenazas del Departamento de Aseguramiento de Calidad?A continuación se formuló la pregunta abierta a los clientes internos y a los operadores adscritos al Departamento de Producción: ¿Cuáles son las necesidades que tienen hacia el Departamento de Aseguramiento de Calidad?, con la finalidad de seleccionar las estrategias que se derivan de la matriz DOFA consideradas más importantes para responder a los requerimientos de los clientes. En la Tabla I se encuentran las estrategias formuladas.
Tabla I. Estrategias y necesidades de los clientes del Departamento de Aseguramiento de Calidad
Para la implantación de las estrategias es necesario que se establezcan los objetivos anuales, se diseñen tácticas o políticas, se motive a los empleados y se distribuyan los recursos de manera que se ejecuten las estrategias formuladas. Es por ello que en la siguiente fase se establecieron los objetivos anuales y se diseñaron tácticas o medios por los cuales se logran dichos objetivos.
Fase 3. Establecimiento de los objetivos anuales y diseño de las tácticas para el logro de los objetivos establecidos.
En primer lugar fue necesario llevar a cabo reuniones con el personal adscrito con la finalidad de actualizar y difundir las “Descripciones de Cargo del Departamento de Aseguramiento de Calidad”, de manera que ellos conozcan sus responsabilidades en la organización, asuman el compromiso y logren los objetivos establecidos. Seguidamente se establecieron los objetivos anuales utilizando la técnica de desdoblamiento de directrices (meta + método) [10]. Una vez obtenidos los objetivos anuales (metas) de la Gerencia de Aseguramiento de Calidad, se efectuó un análisis de proceso con la participación del personal adscrito al Departamento de Aseguramiento Calidad, para determinar los medios (métodos) necesarios para alcanzar los objetivos o metas propuestas, originándose de esta manera los objetivos anuales de los Analistas de Calidad.
De lo antes expuesto, en la Tabla II se encuentran los objetivos anuales establecidos en el Departamento de Aseguramiento de Calidad, tanto para el Gerente de Calidad como para los analistas de las áreas del Departamento (Recepción de Insumos, Microbiología, Agua y Control de Proceso). Cabe resaltar que los objetivos anuales del Gerente o Jefe de Departamento representan las tácticas del Gerente de la Planta y, a su vez los objetivos anuales de los Analistas representan las tácticas del Gerente o Jefe de Departamento.
]]> Tabla II. Objetivos anuales del Departamento de Aseguramiento de la Calidad 
Fase 4. Definición de los indicadores para evaluar el rendimiento de la productividad.
Una vez definidos los objetivos se llevó a cabo una reunión conformada por los gerentes y trabajadores de la planta para responder a la pregunta ¿cómo consideran ustedes que se pueden medir los objetivos establecidos?, con la finalidad de escuchar sugerencias y, de esta manera, seleccionar el mecanismo de medición. Además, se planteó la pregunta: ¿cuáles son los indicadores que deben considerar los clientes para contribuir con el mejoramiento continuo del sistema de gestión de calidad de la planta?
Según Falconi toda meta recibida durante el proceso de Desdoblamiento de Directrices [6,7], genera inmediatamente un indicador de control prioritario. Existen, por lo tanto, dos tipos de indicadores de control: aquellos que provienen del propio Gerenciamiento de la Rutina y aquellos definidos por el desdoblamiento de las Directrices (originados de la Alta Administración).
Adicionalmente las necesidades de los clientes fueron categorizadas en: calidad, costo, entrega, moral y seguridad, utilizando el método para la determinación de los ítems de control del Gerenciamiento de la Rutina de los niveles jerárquicos [6,7], con el fin de facilitar la definición de los indicadores para cubrir las necesidades de los clientes.
De lo antes expuesto y utilizando la técnica de 5 W y 1 H, se generaron los indicadores asociados, la forma en la que pueden ser expresados matemáticamente, la frecuencia idónea para el seguimiento, las responsabilidades y la meta, tomando en consideración el comportamiento de los meses anteriores [11].
En la Tabla III se muestran los indicadores definidos para los objetivos Incrementar la productividad de la línea y Reducir los tiempos de parada de línea relacionados con la gestión de calidad en el Departamento de Aseguramiento de Calidad. Para los demás objetivos se procedió de la misma manera. Adicionalmente, para la medición y control de cada uno de los indicadores se diseñaron flujogramas que sirven de guía para el cálculo y la toma de acciones correctivas inmediatas. A continuación se presenta, a manera de muestra, en la Figura 5 el flujograma asociado al indicador improductividad asociada a la gestión de calidad, donde se evidencian las responsabilidades de los involucrados en el proceso. Adicionalmente, este flujograma aplica para los indicadores: improductividad por la calidad del insumo, improductividad por los análisis de purga, improductividad por el suministro de agua e improductividad por los swab o hisopados microbiológicos. Asimismo, se diseñaron, publicaron y difundieron gráficos que contienen: la denominación del indicador, los resultados de años anteriores, la meta, la “mejor” dirección a través de una flecha y el “mejor” valor (“Benchmark”) de tal manera de facilitar la compresión de los resultados.
Tabla III. Indicadores de gestión del Departamento de Aseguramiento de la Calidad
]]>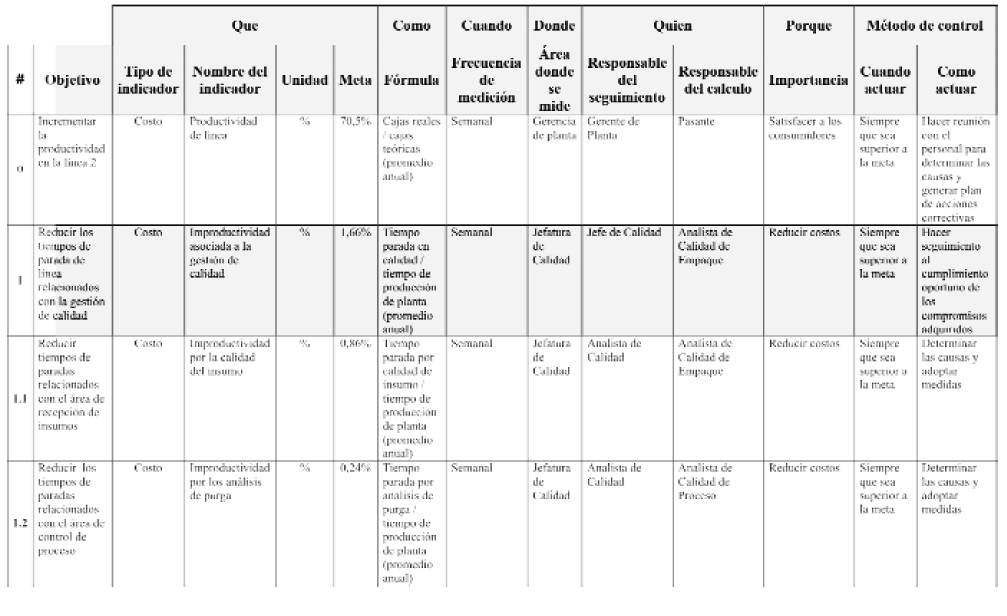
Figura 5. Flujograma para la medición y control del indicador de improductividad asociada a la gestión de calidad

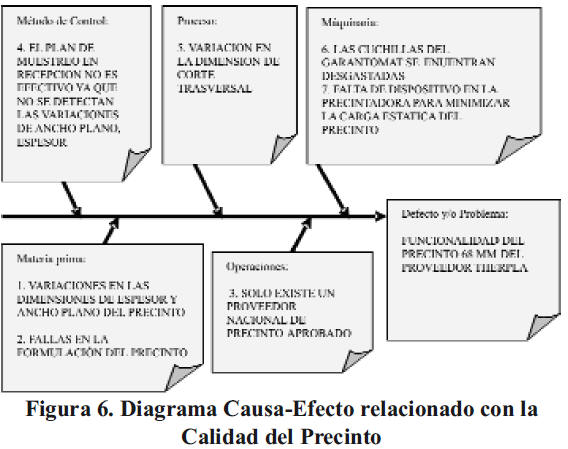
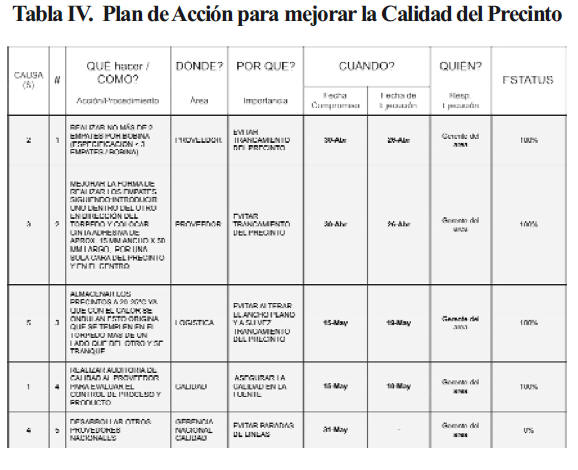
Fase 5. Propuesta y aplicación de las actividades que permitan reducir las discrepancias que surgen entre la meta y los valores reales de los indicadores para lograr así ganancias en la productividad de la empresa y evaluación de resultados En esta fase se realizaron propuestas de las actividades que permitan reducir las discrepancias que surgen entre la meta y los valores reales de los indicadores para lograr así ganancias en la productividad de la empresa. Para cada uno de los indicadores es posible aplicar el ciclo PDCA [6] en el contexto del mejoramiento continuo. Sin embargo para efectos del presente estudio, sólo se aplicó al indicador que tiene un mayor impacto sobre la productividad de la planta: improductividad por la calidad del insumo. En la Figura 4 se observa la mayor pérdida de productividad referida a la calidad de los insumos (1,12% por precintos y 0,44% por etiquetas). A continuación se detallan los pasos llevados a cabo para la aplicación del ciclo PDCA en el indicador mencionado. Se inició el monitoreo del indicador para identificar las desviaciones con respecto a la meta: el indicador estudiado presenta el valor de 1,93% en el mes de estudio, superior a la meta (0,86%). Luego se realizó un diagrama de Pareto con la finalidad de seleccionar el problema que tiene mayor incidencia sobre la meta. Las causas relevantes fueron: la calidad del precinto (1,12%) y la calidad de las etiquetas (0,44%). Una vez identificado el problema se determinó la causa raíz y se definieron las áreas o personas responsables a través del diagrama causa efecto (Figura 6) y, además, se generó un plan de acción utilizando la técnica de 5W y 1H para evitar la recurrencia, con la participación de los responsables. En la Tabla IV se muestra, a manera de ejemplo, el plan de acción propuesto para mejorar la calidad del precinto.
III. CONCLUSIONES
1. El plan estratégico para el mejoramiento de la gestión de calidad propuesto permitió: diagnosticar la gestión de la calidad para conocer la incidencia sobre la productividad de la empresa; definir las estrategias, establecer los objetivos anuales y diseñar las tácticas para conducir el logro de los objetivos estratégicos; definir los indicadores para un mejor control en las actividades de gestión diaria y, proponer y aplicar las actividades para reducir las discrepancias que surgen entre la meta y los valores reales de los indicadores.
2. El resultado fue una reducción del 9,41 por ciento (1,75% a 1,24%) de la pérdida de productividad trimestral, traduciéndose en un ahorro de aproximadamente 16.369, 60 bolívares.
3. El diagnóstico permitió identificar el 80 por ciento de las causas relacionadas directamente con la gestión de calidad, que afectan la continuidad de la producción y, por ende, influyen sobre la productividad de la empresa. la calidad del precinto y la calidad de las etiquetas.
4. La definición de las estrategias permitió orientar los diferentes procesos del Departamento de Aseguramiento de Calidad hacia el pensamiento estratégico de la empresa.
5. Además permitió demostrar que la organización mantiene una estructura sólida sobre la base de la medición, trasformación y mejora continua que aseguran un buen sistema de gestión de la calidad.
6. El establecimiento de los objetivos anuales y tácticas permitió asignarle a las estrategias formuladas un plazo, una meta y un responsable para la implantación y ejecución de las mismas.
7. La definición de los indicadores de gestión permitió monitorear el estatus de los procesos desarrollados por la gestión de cada área y relacionados con la productividad de la empresa.
8. Los gráficos utilizados para mostrar los resultados de cada indicador permiten observar la brecha existente entre la situación actual y la meta posibilitando al responsable del área tomar acciones correctivas si existieran desviaciones que pueden afectar su meta.
]]> 9. La aplicación del ciclo PDCA utilizando el registro de las anomalías permitió a los responsables de las áreas una participación efectiva para buscar continuamente el control de los procesos con miras hacia la mejora continua, a través de la realización de propuestas y aplicación de actividades10. La realización de propuestas y la aplicación de actividades permitieron reducir las discrepancias que surgieron entre la meta y los valores reales de los indicadores logrando así ganancias en la productividad de la empresa y la evaluación de resultados.
11. La objetividad de los resultados se logra gracias a la aplicación de las siguientes técnicas propias del área de ingeniería industrial: sesiones grupales (focus group), tormenta de ideas y 5W - 1H, que contribuyeron a la recolección de información, y por otra arte, el diagrama de Pareto y el diagrama causa – efecto, permitieron el análisis de la información. 12. El logro de los resultados obtenidos se debe principalmente a la participación y compromiso de los analistas de calidad, operadores, mecánicos, supervisores de producción, proveedores de insumos, así como también al apoyo de la alta gerencia.
IV. REFERENCIAS.
1. Lefcovich, M., On line. Disponible en: http://www.monografias.com/trabajos16/costeokaizen/ costeo-kaizen.shtml. (2004). P.P. 4-5. [Consulta: 2007, Septiembre 30]. [ Links ]
2. Nuñez, M., Modelo Integral de Productividad (MIP), Calidad Empresarial: innovación, productividad y competitividad. Edición Nº 16. (2000). P.P.57-66. [ Links ]
3. David, F., La Gerencia Estratégica. Segunda Edición. Fondo Editorial Legis. Bogotá. (1994). P.P. 18-31. [ Links ]
4. David, F., Conceptos de Administración Estratégica. Novena Edición. Editorial Pearson Educación. Naucalpan de Juárez. (2003). P.P 15-35. [ Links ]
5. Juran, J. M. Juran y la planificación para la calidad. Ediciones Díaz de Santos. Madrid. (1990). P.P. 12-58. [ Links ]
6. Falconi, V., Gerenciamiento de la rutina del trabajo cotidiano, Segunda Edición. Editorial QFCO, São Paulo (1992). P.P..21, 100-101, 93-200 y 226-233. [ Links ]
7. Falconi, V. Control de la Calidad Total (al estilo japonés) Editorial QFCO, São Paulo (1994). P.P. p.13, 67-68, 97. [ Links ]
8. Borges, R. et al. Todo lo que usted quería saber sobre: Herramientas para la planificación estratégica: ¿Cuáles son las más utilizadas en Venezuela y cuánto se usan?, debates IESA: El abecé de la estrategia empresarial. Número 4. Volumen IX. Caracas. (2004). P.P. 43-50. [ Links ]
9. Frances, A. Estrategia para gente de a pie”, debates IESA: El abecé de la estrategia empresarial. Número 4. Volumen IX. Caracas. (2004). P.P.12-16. [ Links ]
10. Perez, Z. Procedimientos Metodológicos para la Gestión de la Calidad, La Habana. (2005) Disponible en: http://www.monografias.com/trabajos16/ procedimientogestion- calidad/procedimiento-gestion-calidad.shtml. [Consulta: 2007, Marzo 26]. [ Links ]
11. Serna, H. Gerencia Estratégica, Planeación y Gestión. Séptima Edición 3 R editores. Bogotá. (2002). P.P. 45-89. [ Links ]
]]>