


 Spanish (pdf)
 Article in xml format
 Article references

 Automatic translation
 Send this article by e-mail
 Cited by SciELO
 Similars in
SciELO

 Permalink


Introducción
En la actual dinámica global, la toma de decisiones dentro de las organizaciones se encuentra rodeada de elementos causales de naturaleza cíclica, que a su vez generan un efecto retroinformativo, el cual sirve de soporte para el seguimiento de las acciones aplicadas (Grcheva y Oktay Vehbi, 2021). En este contexto, la gobernanza refleja los procesos y mecanismos que son utilizados para el manejo efectivo de los datos, en pro de una mejor calidad organizacional (Tan et al., 2022). Es por ello que una gobernanza efectiva se erige como un pilar fundamental para el funcionamiento saludable y sostenible de cualquier sociedad.
En un mundo donde los desafíos sociales, económicos y políticos se caracterizan por su creciente complejidad, las instituciones gubernamentales y organizaciones deben rendir cuentas de sus acciones a los ciudadanos (Park y Gil-García, 2022). Este aspecto de la rendición de cuentas se perfila como un componente crítico de la gobernanza contemporánea, que va más allá de la transparencia en la toma de decisiones y en la administración de recursos. De igual forma, estas deben asumir la responsabilidad de sus acciones y decisiones, respondiendo efectivamente ante las necesidades latentes, como las que han sido abordadas según las exigencias de las comunidades (Karsono, 2023).
En este contexto, las políticas de rendición de cuentas han cobrado un valor significativo como instrumentos destinados a mejorar la eficiencia, la equidad y la legitimidad de las instituciones gubernamentales y organizaciones en todo el mundo (Parcerisa et al., 2022). Estas políticas se han diseñado con el propósito de instaurar mecanismos de supervisión y control que faculten a los ciudadanos y a otros interesados a evaluar el desempeño de las autoridades y a demandar responsabilidad en caso de irregularidades. La influencia que ejercen en la toma de decisiones, en la calidad de los servicios públicos y en la confianza que se deposita en las instituciones está generando interés en la esfera académica (Ghiggo et al., 2022).
La relevancia de la rendición de cuentas radica en su contribución al desarrollo de un sistema político que sea más equitativo, justo y responsable, así como en la transparencia de la gestión de la administración pública (Espejel y Cedillo, 2023). En tal sentido, la rendición de cuentas y la transparencia en las políticas desempeñan un papel crucial en la prevención de la corrupción, la promoción de la equidad y las decisiones basadas en el interés público (Hood y Piotrowska, 2021).
Es necesario subrayar que se han emprendido varias iniciativas encaminadas a fortalecer la rendición de cuentas; por ejemplo, la creación de organismos de control y supervisión, como las contralorías generales (Zelaya, 2024). Sin embargo, existen evidencias sobre los diversos problemas que se presentan en organismos gubernamentales por el incumplimiento de la rendición de cuentas (Acevedo-Alonso y Ariza-Buenaventura, 2021). Por otro lado, Fernández (2020) señala que la rendición de cuentas es una demanda significativa dentro de los aspectos generales de un gobierno con un elevado nivel de calidad y de transparencia. En tal sentido, la difusión y la declaración de los resultados de la gestión desarrollada son primordiales para promover el acato de las obligaciones establecidas.
El objetivo general de esta investigación se enfoca en conocer el impacto de las políticas de rendición de cuentas en la gobernanza, en diversos contextos políticos. Esto permitirá entender los desafíos contemporáneos en políticas públicas relacionados con la rendición de cuentas de forma efectiva y responsable. Para ello, se planteó la siguiente pregunta de investigación: ¿cuál es el impacto de las políticas de retención de cuentas en la gobernanza en diversos contextos políticos?
Metodología
Este estudio se sustenta en una revisión sistemática de la literatura que utiliza el protocolo PRISMA (Sánchez et al., 2022). Se realizó una búsqueda en las bases de datos Scopus, Google Académico y SciELO, usando una serie de palabras claves, tal como se aprecia en la Tabla 1.
Tabla 1. Términos de búsqueda en español e inglés
| Rendición de cuentas | Gobernanza | |
|---|---|---|
| Español | (Rendición de cuentas) (transparencia) (Responsabilidad) (Política de rendición de cuentas) | (Sector público) (Gestión pública) (gobernanza) (políticas públicas) |
| Ingles | (Accountability Transparency) (Accountability models) Assessment of Accountability) | (Policies Gobernance) (Public Policy Government) (Public Sector) (Public Administration) |
Por otro lado, se incluyeron estudios en español e inglés, publicados durante los años 2020 a 2025 en revistas científicas de acceso abierto. Asimismo, se han considerado publicaciones indexadas que exploren la temática en cuestión. Se excluyeron estudios que enfoquen los efectos en otros ámbitos diferentes a políticas públicas o a organizaciones no gubernamentales. Para la elaboración de las estrategias se incluyeron términos asociados a las políticas de rendición de cuentas y gobernanza.
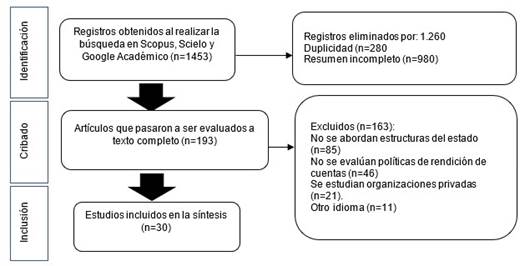
Se identificaron 1453 documentos (375 en Scopus, 553 en Google Académico y 525 en SciELO), de los cuales se eliminaron los duplicados y los que presentaban resumen incompleto (1260 registros). Así, se analizaron 193 artículos restantes a texto completo, de los que se eliminaron 163 estudios que no cumplían los criterios de inclusión. Finalmente, se obtuvo un total de 30 artículos.
Resultados y discusión
Para el análisis de los resultados se realizó una categorización de los estudios, mediante la cual se incluyeron año de publicación, país de origen, políticas investigadas, contexto político y resultados del estudio. En relación con los resultados observados, el impacto de las políticas de rendición de cuentas en la gobernanza se puede evaluar en diversos ángulos, de acuerdo con el contexto.
Tabla 2 Resultados del análisis de políticas de rendición de cuentas
| Autor | Hallazgos |
|---|---|
| Flores et al. (2023) | Los estándares de evaluación y rendición de cuentas fueron tomados en cuenta debido a una orientación muy específica y detallada de cómo implementar estas políticas por parte del Estado, a pesar de ser considerada una medida autoritativa cuando se busca la descentralización |
| Bonifacio y Motta (2021) | Fortalecer los organismos de monitoreo y evaluación de políticas públicas, además de promover la participación de investigadores externos, permitirá acercar diferentes perspectivas de análisis que pongan en agenda mejoras en aspectos organizativos, de recursos humanos, procedimientos e inversiones, superando las restricciones políticas. |
| Bradley et al. (2023) | Hacer la transición hacia una rendición de cuentas local y construir una práctica de rendición de cuentas que realmente permita la rendición de cuentas local a través de los ciudadanos y las partes interesadas locales, implica un proceso de inestabilidad donde cada una de las partes buscará sus propios intereses, dentro de un proceso de reconstrucción de los propósitos y roles en el proceso de rendición de cuentas |
| Reggi et al. (2022) | Las estrategias de datos gubernamentales abiertos y las tecnologías relacionadas pueden contribuir potencialmente a las estrategias de gestión de redes de gobernanza destinadas a prevenir la exclusión social y cognitiva. Se identificaron dos factores críticos de éxito que parecen ser necesarios: (1) estrategias de datos proactivas y (2) empoderar a nuevos actores interesados promoviendo su acceso a roles estructurales y formales en la red. |
| Bunyavejchewin et al. (2023) | Los Gobiernos con mayor rendición de cuentas tienden a tener mejores políticas de vacunación contra la COVID-19, es decir, están en la capacidad de adquirir vacunas aseguradas de calidad para la vacunación masiva de su población general. |
| Broomfield, (2023) | Las directivas de datos abiertos han sido interpretadas de forma confusa, a pesar de que esta confusión ha beneficiado la participación ciudadana. Por ello, es necesario que la directiva contenga, además, un contexto que ilustre la norma y facilite la solución de posibles confusiones o malentendidos. |
| Warsono et al. (2023) | Los gobiernos locales tienen diferentes mecanismos y capacidades para implementar medidas de rendición de cuentas financieras. En los gobiernos con mayor capacidad administrativa, el mecanismo de rendición de cuentas financieras implica un mayor proceso de mitigación, lo que eventualmente conduce a un mayor escrutinio y rendición de cuentas. |
| Franklin y Ebdon, (2020) | Los avances en la sociedad civil y la legitimidad democrática fueron más débiles en Filipinas, al menos en parte, debido a desafíos para involucrar a intermediarios de terceros en el proceso y a problemas continuos de elitismo y corrupción. Al igual que en otros casos de presupuestación participativa, los resultados no fueron uniformes y las transiciones en el liderazgo nacional obstaculizaron la institucionalización. |
| Garvie et al. (2022) | Las audiencias de estimaciones se han visto comprometidas por individuos que participan y distorsionan el resultado real del proceso de rendición de cuentas debido a los intereses personales de los participantes y su uso del lenguaje y control de la discusión. |
| Wagner (2021) | La influencia de la ubicación geográfica, en particular el sur central de los Estados Unidos, tiene un considerable efecto en el cumplimiento de la norma de libertad de información. Los resultados sugieren la importancia de las variables raciales y políticas en los resultados y procesos de la norma. |
| Młynarska-Sobaczewska (2022) | La experiencia de los comités en los países seleccionados lleva a la conclusión de que, a pesar de desempeñar un papel importante en descubrir y asignar la culpa por fallos y mala administración, están perdiendo su capacidad para hacer cumplir la rendición de cuentas del gobierno. |
| Blas et al. (2022) | La transparencia, el gobierno abierto, la rendición de cuentas, el acceso a la información y el gobierno electrónico son las opciones más viables para la modernización del Estado peruano, así como democratizar el poder. Además, es relevante contar con ciudadanos mejor informados y más participativos. |
| Shahab et al. (2021) | Los resultados de este estudio muestran que las principales barreras para la e-Participación en Irán son las actitudes hacia la participación, la estructura y la cultura del sistema de planificación, y la capacidad del personal para interactuar con el público. |
| Galli et al. (2020) | Sugieren que existe un agrupamiento estadísticamente significativo de transparencia en los municipios italianos que sigue un patrón dicotómico, es decir, muy bajo o muy alto. Además, el análisis empírico muestra que la dependencia espacial es relevante y se produce un mimetismo de transparencia entre los municipios vecinos. |
| Agyemang (2024) | La rendición de cuentas sugiere considerar tanto lo personal como lo organizacional e institucional, lo informal y lo formal, los poderosos y los menos poderosos, y tanto lo histórico como lo actual. La existencia de desigualdad racial y de género requiere mecanismos de rendición de cuentas que permitan controlar el abuso de poder, las fallas de comunicación, el respeto, la transparencia; ello ayudará a que todos los ciudadanos cuenten con los mismos derechos. |
| Binh y Giai (2022) | La transparencia del gobierno local está relacionada con la participación de los ciudadanos y la rendición de cuentas del gobierno, pero no con otros aspectos, como los procedimientos administrativos públicos, la calidad de los servicios públicos y el control de la corrupción. |
| Waylen y Southern (2021) | Los funcionarios, tanto hombres como mujeres, se involucran en comportamientos corruptos de manera similar cuando la rendición de cuentas es baja. Sin embargo, posteriormente, cuando la rendición de cuentas es alta, responden de manera diferente y son tratados de manera distinta por acciones percibidas como incorrectas. |
| Wu y Christensen (2021) | A pesar de la implementación de nuevas políticas y leyes, la corrupción entre los funcionarios de aldeas y municipios sigue siendo extensa y difícil de eliminar a corto plazo. La rendición de cuentas también tiene margen para mejorar. |
| Makanga et al. (2025) | Las entidades públicas que implementan mecanismos de supervisión y estructuras de gestión involucran a las partes interesadas y crean un clima laboral ético que mejora la rendición de cuentas pública. |
| Carlin et al. (2021) | Las restricciones en el acceso a la información distorsionan la percepción del público sobre el desempeño económico. Se requiere evaluar de forma precisa la rendición de cuentas del gobierno y la capacidad de respuesta democrática. |
| Njoku (2021) | La sociedad civil organizada debe participar como socio vital e igual en la atención a los problemas de seguridad. Excluir las OSC dedicadas a la incidencia política de las medidas de seguridad es contraproducente. Potencialmente, silencia las demandas públicas de transparencia, rendición de cuentas y justicia, lo que afianza la inseguridad y obstaculiza las intervenciones humanitarias. |
| Quayle et al. (2020) | El nivel de rendición de cuentas observado se ve influenciado externamente por las demandas de la comunidad y los ciclos políticos, e internamente por una cadena de mando jerárquica, la colaboración entre los trabajadores del ayuntamiento y los intereses políticos de sus líderes. |
| Ewetan et al. (2020) | El federalismo fiscal no logra mitigar la corrupción a largo plazo en Nigeria debido a la baja calidad burocrática y la ineficacia en el mantenimiento del orden y la ley. |
| Esparza (2024) | La falta de claridad, que facilita el fraude, no solo deteriora la fe de la ciudadanía, sino que también impacta adversamente el progreso económico y la equitativa distribución de los bienes. La transparencia y la rendición de cuentas son apoyos fundamentales para la integridad y eficiencia de las instituciones gubernamentales. |
| Guerra (2022) | Los resultados confirman que la transparencia aumenta los controles democráticos, aunque es necesario seguir en la exploración de la relación causal, así como en la calidad y el alcance de este tipo de controles democráticos. |
| Páez et al. (2023) | Las ideas dominantes sobre la transparencia y la rendición de cuentas están ligadas a los cambios que los gobiernos deben implementar para detener los problemas socioeconómicos. Igualmente, se encuentran ligadas a los métodos y trámites administrativos, la reforma de sistemas, la confianza, el progreso y la administración digital, el derecho a la información, la claridad en las organizaciones, la fiabilidad y la honradez. |
| Lara (2025) | A pesar de los esfuerzos presupuestarios y programáticos, la ciudadanía sigue considerando la falta de infraestructura como un problema grave. Se requiere de un sistema de información y monitoreo para ser usado por la ciudadanía. Se trata de un recurso disponible para visibilizar la transparencia de las acciones del gobierno. |
| Osorio-Sanabria y Barreto-Granada (2022) | La transparencia no se presenta como una declaración unilateral del gobierno, sino que debe reconocer las particularidades del individuo al que desea alcanzar, por lo que es necesario considerar diversos factores para cumplir con las demandas de información del público sobre la administración estatal. |
| Cubero y Valdez (2022) | Para consolidar las políticas de gobierno abierto, con el fin de cumplir con la normativa vigente sobre transparencia, se requiere seguir avanzando en la introducción de infraestructura tecnológica empleando gestión de procesos de negocio; de esta manera, se podrá lograr una accesibilidad confiable a la información pública. |
| Arévalo-Castro y Montero-Cobo (2024) | La rendición de cuentas actualmente amerita un fortalecimiento en todas las instituciones públicas de Ecuador. Esto se aprecian en la debilidad de las políticas contables y la metodología para la ejecución de las auditorías externas. No obstante, existe una percepción generalizada favorable sobre la divulgación de información financiera y presupuestaria. |
Con relación a las políticas investigadas y el contexto del estudio, en el 30 % de los estudios se aborda la transparencia, las políticas anticorrupción y la rendición de cuentas. Los temas restantes fueron estándares nacionales, monitoreo y evaluación de calidad, presupuesto participativo, audiencias de estimaciones, libertad de información, comités de investigación, participación digital ciudadana, desigualdad racial y de género, mecanismos de supervisión, servicios civiles y la respuesta al cambio climático, que en conjunto representan el 43 %, con un estudio cada uno. En su gran mayoría, están enmarcados en el contexto de las políticas gubernamentales, lineamientos anticorrupción, la educación y la salud.
Respecto al origen de los estudios incluidos, los países que concentran la mayor cantidad de artículos son el Reino Unido con 9 publicaciones, EE. UU. con 4, y Australia, Países Bajos, Ecuador, España y México destacan con 2 publicaciones cada uno.
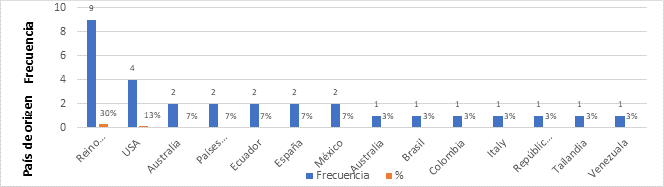
Nota. La información es el resultado de la exploración sistemática en el período 2020-2025
Figura 2 Distribución de frecuencia de las publicaciones, según país de origen de cada revista
En cuanto al año de publicación, en la Tabla 3 se observa que el año en el que hubo una mayor cantidad de estudios fue 2021, con 8 publicaciones (27 %), 2022 con 23 % y 2023 un 20 %. En el cuarto lugar se ubicó el año 2020 con 13 %, seguido por el 2024 con 10 % y finalmente el año 2025 con el 7 %.
Tabla 3 Distribución porcentual de los estudios, según el año de publicación
| Año | Frecuencia | % |
|---|---|---|
| 2020 | 4 | 13 % |
| 2021 | 8 | 27 % |
| 2022 | 7 | 23 % |
| 2023 | 6 | 20 % |
| 2024 | 3 | 10 % |
| 2025 | 2 | 7 % |
| Total | 30 | 100 % |
Sobre la rendición de cuentas
Las organizaciones públicas desempeñan un papel cada vez mayor en la gobernanza de asuntos globales, nacionales y subnacionales. Según los hallazgos de Flores et al. (2023), Bonifácio y Motta (2021), Bradley et al. (2023), Bunyavejchewin et al. (2023), Warsono et al. (2023), Blas et al. (2022), Njoku (2021), Galli et al. (2020), Młynarska-Sobaczewska (2022) y Franklin y Ebdon (2020), la rendición de cuentas por parte del Estado es un signo de responsabilidad hacia los ciudadanos. Para Wu y Christensen (2021), Garvie et al. (2022), Guerra (2022), Agyemang (2024), Binh y Giai (2022), Waylen y Southern (2021), Makanga et al. (2025) y Esparza (2024), mientras esta rendición de cuentas sea consciente, sustentada en la normativa legal vigente y dentro de protocolos controlados, puede impulsar un menor riesgo de corrupción y una mejor capacidad de respuesta democrática. Esto se encuentra en concordancia con los aportes de Fernández (2020), Grcheva y Oktay Vehbi (2021), Park y Gil-García (2022) y Tan et al. (2022), que abogan por una rendición de cuentas transparente para la toma de decisiones efectiva y con un nivel de calidad aceptable.
Transparencia, responsabilidad y participación ciudadana para la gobernanza
Por otro lado, haciendo énfasis en los constructos de transparencia, nivel de responsabilidad y participación ciudadana asociados a la lucha contra las desigualdades y el abuso de poder, autores como Esparza (2024), Quayle et al. (2020), Ewetan et al. (2020), Guerra (2022), Bonifácio y Motta (2021), Broomfield (2023), Reggi et al. (2022), Páez et al. (2023) y Lara (2025) aseguran que la falta de claridad en la gestión y la limitada participación ciudadana en la supervisión de la gestión facilitan el fraude. Además, esto no solo deteriora la fe de la comunidad, sino que también impacta adversamente el progreso económico y la equitativa distribución de los bienes.
Sin embargo, la gobernanza también puede verse afectada por la localización geográfica y las relaciones socioculturales entre los habitantes. Además, puede verse influida por diferencias raciales y de género. Por ello, se resalta lo establecido por Karsono (2023), quien señala que los ciudadanos deben contar con mecanismos de participación efectiva, y los entes gubernamentales deben responder efectivamente ante las exigencias de estos, siempre dentro de un marco normativo legal vigente.
Efectos de las deficiencias en la rendición de cuentas sobre la gobernanza
Por su parte, Quayle et al. (2020), Carlin et al. (2021), Wagner (2021), Shahab et al. (2021), Osorio-Sanabria y Barreto-Granada (2022), Cubero y Valdez (2022) y Arévalo-Castro y Montero-Cobo (2024) sostienen que no llevar a cabo una rendición de cuentas de forma clara, así como las fallas de comunicación bidireccional, repercuten en una gobernanza ineficiente. Esta se asocia con un bajo nivel de responsabilidad y tiene que ver con la falta de compromiso político. Aunado a esto, se da la carencia de una cultura de la planificación y la falta de capacidad del personal para interactuar con el público. Es aquí donde Ghiggo et al. (2022) y Parcerisa et al. (2022) llaman la atención a los entes encargados de sustentar la gobernanza sobre la necesidad de instaurar mecanismos de supervisión y control que faculten a los ciudadanos a evaluar su desempeño y demandar responsabilidades en caso de observar irregularidades.
Conclusiones
Al integrar los resultados, se puede observar que la implementación de políticas de rendición de cuentas suele buscar una mejora en el desempeño del sector público, al hacer más eficientes los procesos. En este contexto, estas políticas permiten a los actores de la sociedad civil llevar a cabo sus propias evaluaciones, al implementar procesos más transparentes y fomentar la participación de diferentes sectores. Sin embargo, la consecución de esta meta suele enfrentarse a diversos desafíos, que incluyen el uso de la información para obtener beneficios políticos. Asimismo, se observan limitaciones en las competencias de funcionarios públicos, quienes a menudo se resisten a que sus procesos y cuentas sean auditados, debido a sus posibles vínculos con redes de corrupción, entre otros factores.
Como elemento positivo, los gobiernos siguen luchando por erradicar la publicación de información sesgada o poco útil, y por reducir las dificultades técnicas en el desarrollo de plataformas de acceso a datos abiertos. Para futuros estudios en esta temática, se insta a los investigadores a plantear estudios empíricos que combinen enfoques cualitativos y cuantitativos. Asimismo, se propone abordar casos prácticos con diseños cuasi experimentales, donde se apliquen instrumentos estandarizados y métodos estadísticos específicos.

